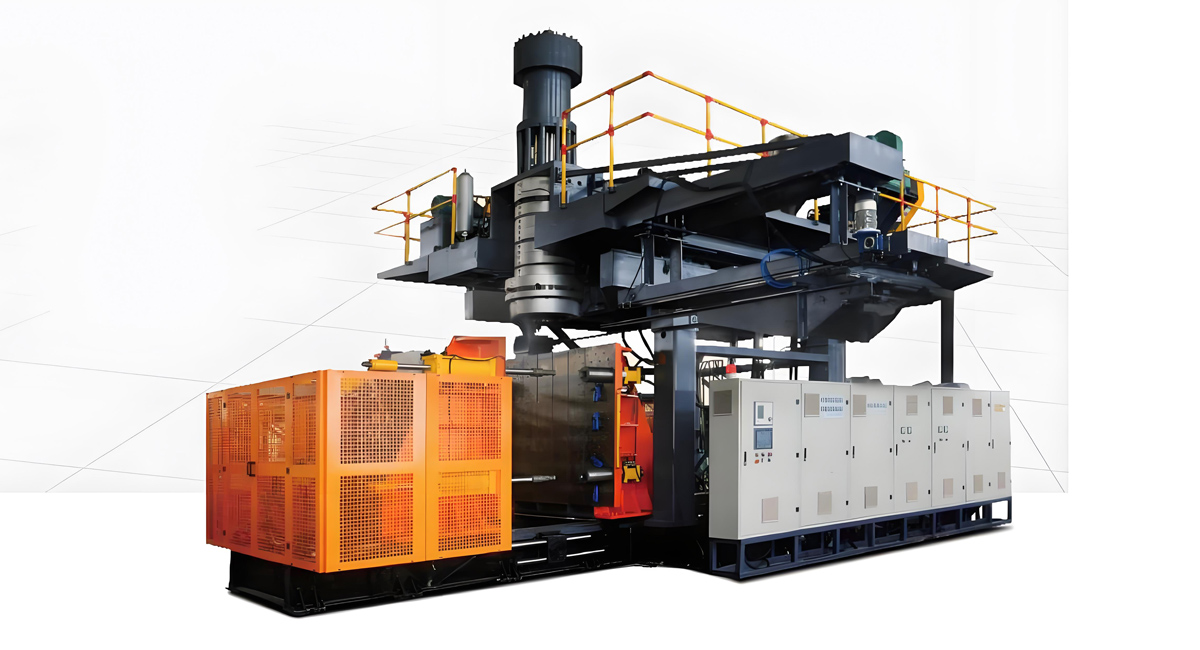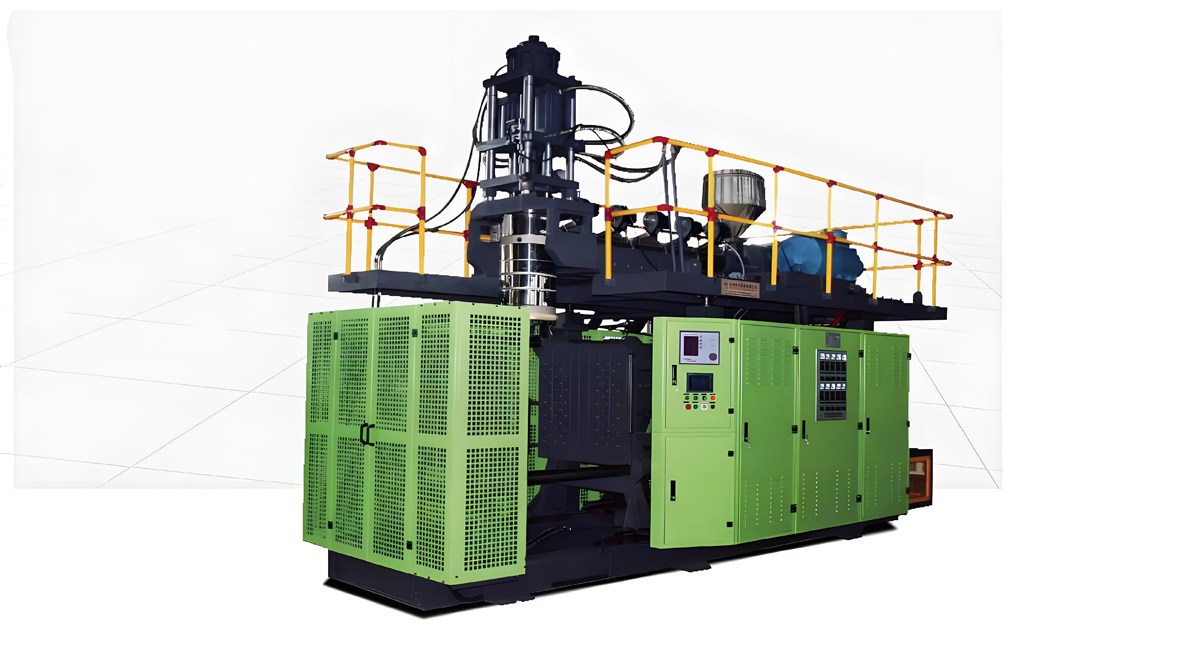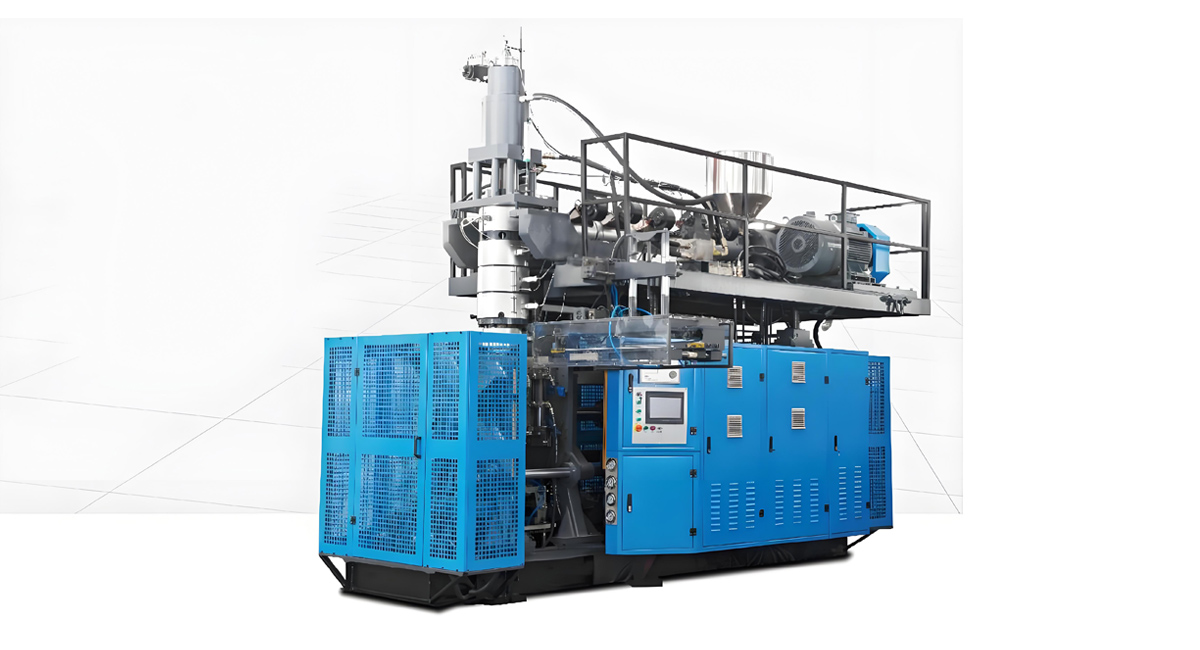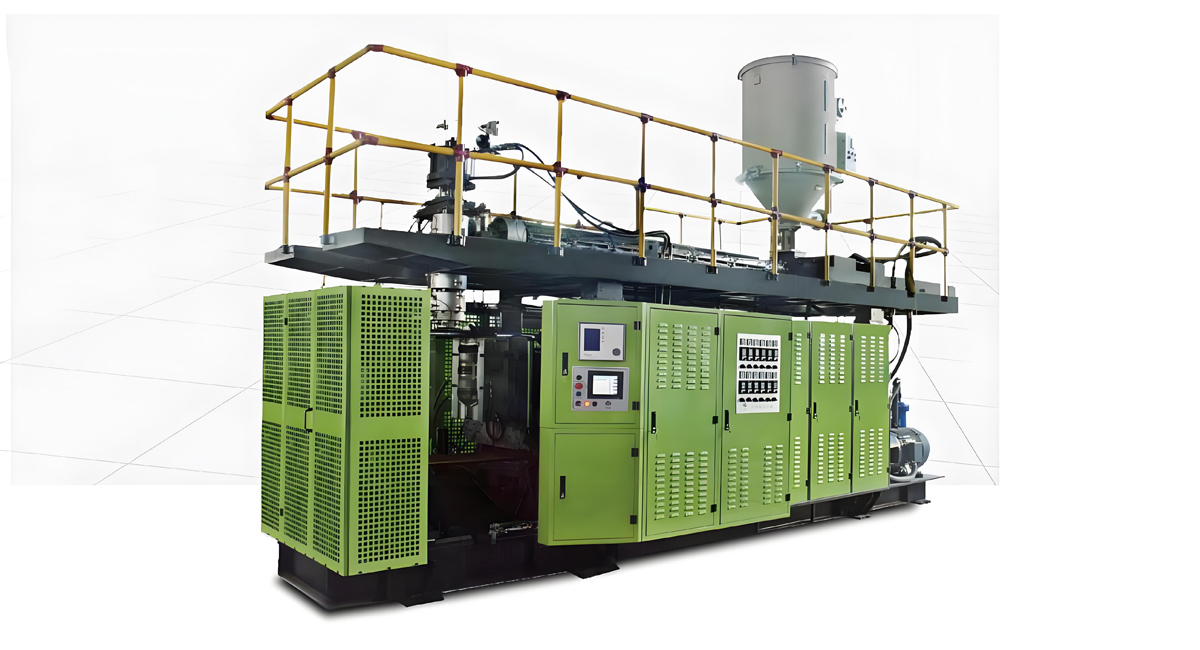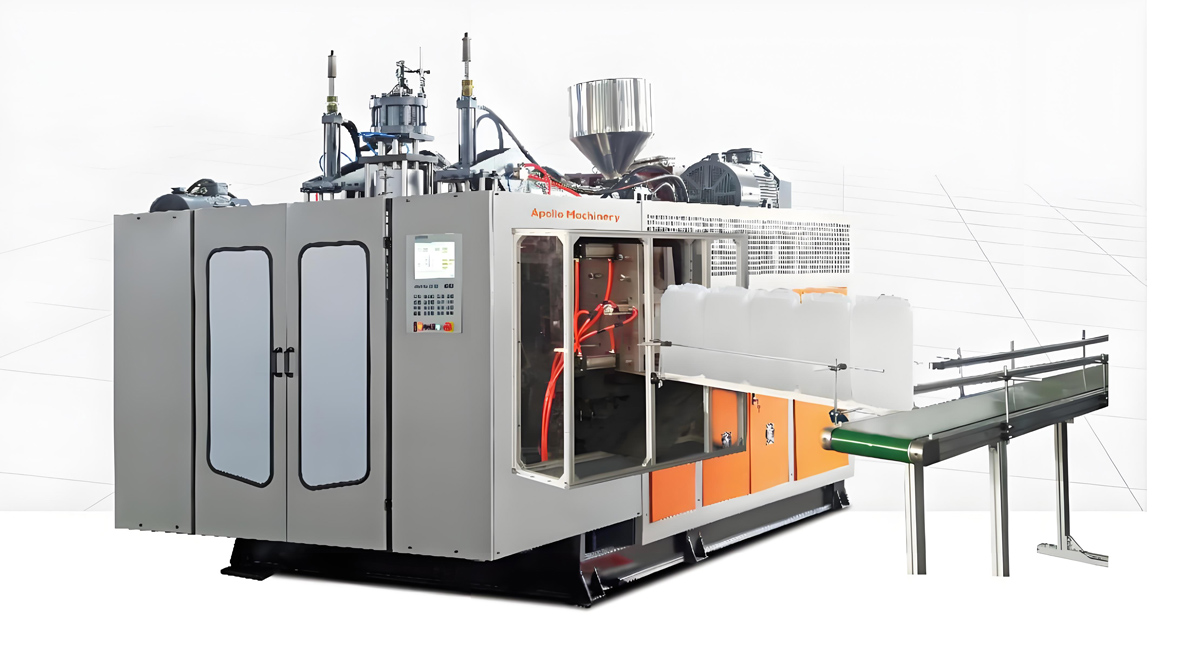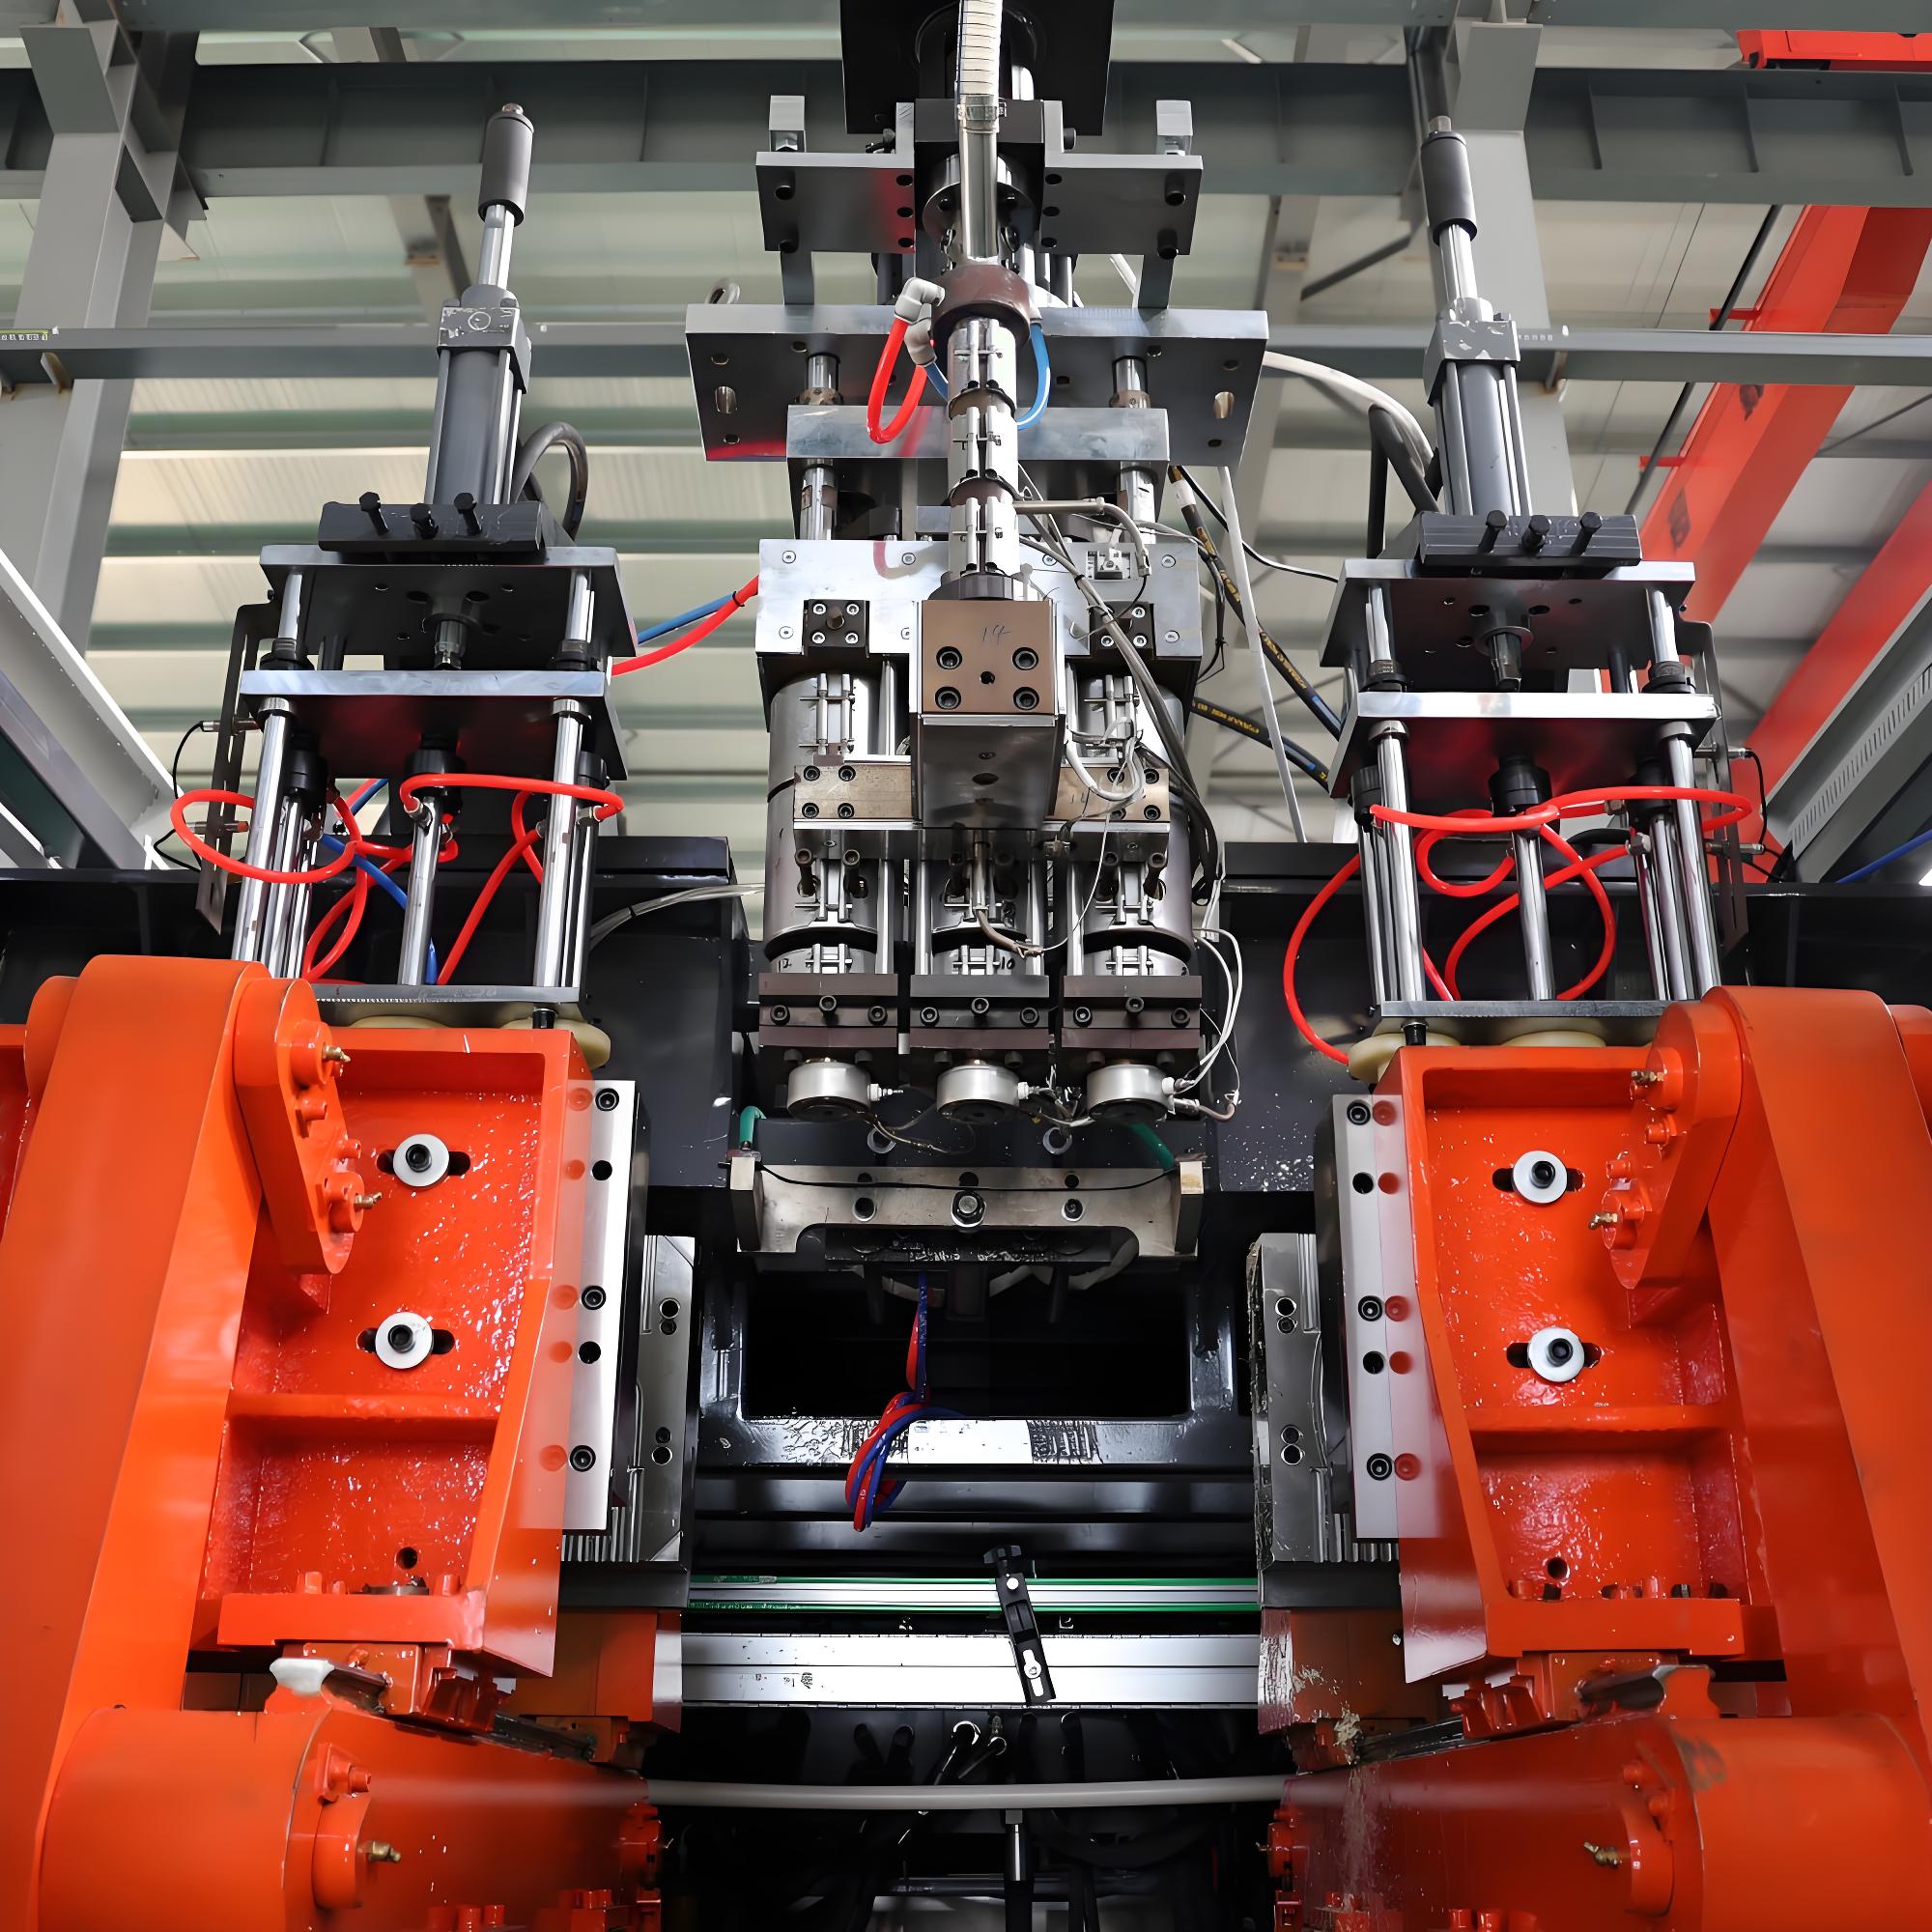
Maszyna do zgaszania i formowania odlewczego produkuje płaskie elementy plastikowe poprzez przekręcanie cieplnego pręta polimerycznego, zwanego parizynem, i napełnianie go w zamkniętym formie. W 2026 roku światowy rynek maszyn do zgaszania i formowania nadal znajduje się w punktu zwrotniczym: popyt w kierunku rośnięcej gospodarki azjatyckiej i regionów na rzecz Europy Wschodniej, Bliskiego Wschodu i Afryki przechodzi w stronę zachodnich państw rozwiniętych, natomiast zmodyfikowane regulacje dotyczące zastosowań odlewczych oraz prac obrabiarek przemysłowych przełamywały oczekiwania klienckich. Ten artykuł prezentuje rozmiar rynku, jego segmenty przemysłu, porównuje EBM z procesem iniekcji i odlewów stretch, a także wyjaśnia podstawowe elementy, które będą decydujące w strukturze konkurencyjnej w latach 2026-2030. Rys.
Rynek strojów do EBM. Zobacz tabelę treści, aby przejść do dowolnej sekcji lub przejść od początku do końca, aby uzyskać pełną analizę przejścia rynku.
Ten raport bazuje na danych rynkowych publicznych i benchmarkingowych branżowych, w tym wielkości rynku rachunkowego i udziale rynku w poszczególnych regionach w celu zaopatrzenia zespołów zakupowych, kierowców zakładów i inwestorów informacjami, które są sprzyjające podjęciu decyzji, a nie materiałami reklamowymi producentów. W sytuacjach, w których dokładne dane nie są standardowo udostępnione do publicznej wiadomości, przedstawione zakresy odzwierciedlają ocenę konsensusową rynku i są oznakowane jako taką, aby czytelnicy mogli ocenić je odpowiednio.
Tabela treści
- Maszyna uciskowo-liwowa do wycinania Market Size in 2026
- Regionalna Popyt: Gdzie Kręci Się Ruch?
- Popyt według Sektora Aplikacji
- EBM x Injekcja x Odlew Stretch
- Kluczowe Dzieje Siły
- Struktura Konkurencji
- Wyzwania i Ograniczenia
- Zapowiedź na Rok 2026-2030
- Najczęściej zadawane pytania
- Wnioski
Maszyna uciskowo-liwowa do wycinania Market Size in 2026
Rynek urządzeń do EBM stanowi specjalny oddech w branży maszyn do przetwarzania plastiku, która w 2024 roku miała wartość 35-40 miliardów dolarów. Produkcja ogniwokowa jest w istotnym stopniu związana z tymi danymi, ponieważ produkty opakowani a także pojemniczki przemysłowe są szeroko stosowane w wszystkich regionach i sektorach gospodarczych. W sektorze produkcji ogniwa, odlewanie istnieje w specyficznej formie, która jest najwygodniejsza, obejmując wszystko od 10 ml odmian odlewniczych farmaceutycznych po pojemniki intermedijarne o objętości 1000 l, a stanowi segment, który jest najbardziej narażony na ryzyko pojawienia się popytu przemysłowego i poza rynek spożywczy. Oceny rynkowe sugerują, że rynek maszyn do ogniwokowa osiągnął ok. 2,8-3,2 miliarda dolarów w 2025 roku, przy czym EBM odpowiada ponad połowie dostaw po pomiarze, a nie po opłacie. Rynki maszyn do odlewania specyficznie przewiduje wzrost o średniej rocznej stopy 4,5-5,5% w okresie 2026-2030, co przewyższa średnią dla całej branży maszyny, ponieważ odlewniki, przechowywanie chemikaliów i układy przelewowe w samochodach dalej przekształcają: z metalu i szkła na materiały plastyczne.
Estymacje branżowe wskazują, że rynek maszyn do formowania strumienia globálně dostąpił w 2025 roku około 2,8-3,2 miliarda USD, a produkcja maszyn do formowania strumienia odpowiadała blisko połowie liczby eksportowanych maszyn, pomiar przeprowadzany jest w liczbie zamontowanych maszyn, a nie wartości. Rynkiem maszyn do formowania strumienia jest planowane, że wzrośnie o średnioroczną stawkę wzrostu wynoszącą około 4,5–5,5% w latach 2026–2030, co przewyższa średnią dla branży maszynowej, ponieważ opakowania do ponownego użytku, magazyny chemiczne i systemy płynów w przemyśle motoryzacyjnym nadal koncentrują się na zastosowaniu tworzyw sztucznych zamiast metalu i szkła.
Kluczowe statystyki Globalny rynek urządzeń plastikowych: około 35-40 miliard USD (2024). Azja-Pacyfik: około 45% globalnego popytu na urządzenia plastikowe. Chiny: największy producent urządzeń plastikowych w Polsce. Globalna produkcja plastiku: około 400 milionów ton rocznie. Średnia stopień recyklingu plastiku konsumenckiego na świecie: około 9% (UNEP). Udział technologii formowania lekkość i pochodzenia w dostawach jednostek formowania lekkość: około 50%.
Dwa faktory strukturalne wyjaśniają ciągły wzrost. Po pierwsze, globalna produkcja plastiku wynosi około 400 milionów ton rocznie i ciągle rośnie, co bezpośrednio zwiększa bazę instalacji, które muszą zostać zastąpione lub modyfikowane. Po drugie, przesunięcie w stronę zawartości recyklingowej, w szczególności recyklingowego polietylenu tereftalatu i recyklingowego polietylenu o wysokiej gęstości, wymaga ogólnie zaprojektowanych głowic eksportacyjnych i lepszego filtracji roztworu, co wymaga cyklu wymiany, który podnosi zarówno objętość jednostek, jak i średnią cenę sprzedaży. Standardowa nowa maszyna produkcyjna do formowania stykowego w 2026 roku jest ceniona między 80 000 a 250 000 USD w zależności od rozmiaru objętego, liczby stacji i poziomu automatyzacji, a sama ta grupa cenowa sygnalizuje zdrowy, kapitałowymi rynkiem, a nie rynkiem standardowym.
Rozwój nie jest jednolity w całym układzie produktów. Wzrost wartości lekko przewyższa wzrost jednostkowy, ponieważ kupujący szukają zautomatyzowanych, gotowych na recykling i wielolagowych systemów, co podnosi średnią sprzedażową nawet tam, gdzie objętość jednostek jest stabilna. Regionalnie, Azja-Pacyfik i Strefa Wschód i Afryki są najszybciej rośnie z rocznym wzrostem stopy, podczas gdy Ameryka Północna i Europa oferują stabilniejszą, wymagającą wymiany popyt, który wspiera wyższe stopy sprzedaży i dłuższe umowy serwisowe. Dla dostawców sprzętu, konwertorów i inwestorów, właściwe czytanie tego mieszanki jest różnicą między biegiem po ilości i zdobywaniem trwałego marży.
Ponadto za sprzedaż maszyn, wartość rynku jest zwiększana przez dwa sąsiednie strumienie dochodów. Usługi, narzędzia i części zamienne regularnie stanowią wieloletnie ryczałt dla dostawców i kluczowe czynnik w wyborze kupujących, ponieważ czas przestoju na linii opakowaniowej może kosztować więcej niż sam sprzęt. Wraz z tym, mocny rynek używanych i odnowionych urządzeń przedłuża okres życia maszyn i tworzy punkt wejścia dla kupujących w regionach rozwijających się, co nieprzesadne zwiększa zapotrzebowanie na nowsze, bardziej wydajne linie, gdy operacje skalują się.
Regionalna Popyt: Gdzie Kręci Się Ruch?
Regionalna popyt na rynek urządzeń do formowania stykowego już nie jest równomiernie rozłożony. Azja-Pacyfik jest niepokojący centrum ciężkości, absorbując blisko 45% globalnej popytu na maszyny do plastikowania i obsługując zarówno ogromną bazę konsumentów krajowych, jak i łańcuchy dostaw eksportowych, które karmia Amerykę Północną i Europę. W Azji, Chiny pozostaje największym producentem urządzeń plastikowych w objętości, podczas gdy Indie, Wietnam, Indie i Turcja są najszybszo rozwijającymi się rynkami w zakresie wdrożenia, gdy lokalne przemysły opakowań, mleka i chemicznych rozszerzają się. Ameryka Północna reprezentuje zróżnicowany, ale wysokowartościowy region. Popyt jest przeważnie kierowany mniej przez niepodporną produkcję i bardziej przez aktualizacje sterowania, zastąpienie ludzkich sił pracy oraz przenoszanie produkcji kontenerowej z krajowych firm do Ameryki Północnej. Kupujący w Stanach Zjednoczonych i Kanadzie preferują maszyny zasilane elektrycznie i hybrydowe, które obniżają zużycie energii i spełniają cele korporacji w zakresie dbałości o środowisko, i są oni gotowi zapłacić premię za przepustowość i niezawodność. Europa, podobnie doskonale, jest najbardziej restrykcyjnym środowiskiem regulacyjnym: odpowiedzialność za kontakt żywności zgodnie z dyrektywą UE 10/2011 i dyrektywa o odpadach końcowych skłania producentów do struktur monomateriałowych i wyższej zawartości recyklingu, co z kolei wymaga bardziej zaawansowanych systemów eksportowego. Środkowe Wschód i Afryka to surowe nadwyżki. Państwa Zatoki inwestują w lokalne produkcje chemiczne i opakowań, aby pozyskać więcej wartości z swojego surowca polimerowego, a państwa afrykańskie budują pierwszorzędową produkcję w zakresie butelek, jezior i zbiorników na wodę. Dla sprzedawcy urządzeń do formowania stykowego, te regiony oferują najwyższy wskaźnik wzrostu, ale również najwyższe wymagania w zakresie lokalnej obsługi, szkolenia i dostępności części zamiennych. Ameryka Południowa uzupełnia obraz, z Meksykiem pełniącąc rolę hubu zamieszkującego Amerykę Północną na potrzeby opakowań, a Brazylia ankarując popyt na potrzeby Ameryki Południowej. Podziały krajowe potwierdzają tę regionalną historię. Indie i Wietnam skalują ochronę dywergatorów, domowych i osobistych opakowań na poziomie dwudziestoprocentowego, Turcja łączy Europę i Strefę Wschód jako eksporter żądający konkurencyjnej ceny, a nearshoring Meksyku uderza budowę produkcji kontenerowej bliżej amerykańskich marek. W Zatoce na Arabskim, państwowe wsparcie sprawia, że różnica zmienia produkcję związków chemicznych na lokalne opakowania i kontenery przemysłowe, podczas gdy kilka gospodarek afrykańskich uruchamia pierwszorzędne linie opakowań butelek i zbiorników z bankiem rozwijania. Te szczegółowe zmiany mają większe znaczenie niż średnie, ponieważ decydują o tym, gdzie dostawca musi wysłać stan zapasowy części zamiennych i serwisowych inżynierów.
Profil popytu
Główny uśmiechnięty i objęty rysunek: łatwiej wymienić sprzęt niż obsługiwać go
Podstawowy byt
| Region | Ogólny charakter popytu | Główny czynnik | Priorytet typowego klienta |
|---|---|---|---|
| Azja-Pacyfik | Wysoka ilość sprzedaży, szybki wzrost | Rozwój wśród konsumentów i w sektorze przemysłowym | Cena jednostki, wsparcie lokalne |
| Północna Amerika | Zmęczony rynek, spopularyzowanie nowych produktów | Automatyzacja, przeniesienie produkcji do kraju, w którym powstały urządzenia | Oszczędność w zakresie energii, długotrwałe działanie |
| Europe | Razem z regulacjami | Stosowanie materiałów odzyskanych, kółko życia | Kompatybilność, materiały jednoalkoholowe |
| Blisk Wschodni i Afrika | Nowo powstające, szybko rosnące | Lokalna wartość dodana | Sieć usług, szkolenia |
| Ameryka Łacińska | Niezawodne, bliskie dostawy | Regionalne łańcuchy zasilania | Koszt całkowity posiadania |
Popyt według Sektora Aplikacji
Rynek maszyn do odlewu i wyformowania metodą piecowego nalewania najlepiej zrozumieć za pomocą segmentów, które faktycznie kupują maszyny, ponieważ każdy segment określa różne materiały, rozmiary i ścieżki zgodności. Opakowania przeznaczone dla konsumentów domowych, higieny osobistej i żywności odpowiadają za największy udział w wymaganiach jednostkowych. Butelki, jary i bidony wykonane z polietylenu o wysokiej gęstości i polipropylenu dominują w tym segmencie, a nieustanny ruch towarów zapewnia ciągły popyt na maszyny o małych i średnich rozmiarach. Zatrudnienie w zakresie kontenerów przemysłowych i chemicznych stanowi drugi fundament. Intermediarne kontenery bulkowe, bidony chemiczne i zbiorniki wody wymagają dużych rozmiarów narzeków, konstrukcji przeszkleń wielopowłokowych i nieprzerwanego działania. Ten segment jest mniej wrażliwy na cenę i jest znacznie bardziej oddany sprawdzonym, stosownym marek, dlatego zachowuje wzrost cen. Obszar rolniczy i zbiorniki wodne tworzy odrębną, dynamicznie rozwijającą się niszę skupioną w regionach z niezawodną infrastrukturą wodną, a zbiorniki i przewody płynów dla pojazdów zapewnia stały i specyfikacyjny segment powiązany z objętami produkcji pojazdów.
Blow molding w zakresie medycyny i farmacji jest mniejszy w skali jednostkowej, ale wysoki w marży i obciążeniu zgodności. Preferuje czyste, dokładnie kontrolowane linie do odlewu i często wymaga systemów jakości zgodnych z ISO
Ostatecznie recykling i gospodarka używania są nowym źródłem popytu: linie transformujące butelki z pożytku po konsumpcji do opakowań spożywczych lub przemysłowych potrzebują systemów do odlewu dostosowanych do nieprzewidywalnego, zanieczyszczonego surowca. Każdy z tych segmentów kieruje rynek w inne kierunku, a producenti, którzy dostosowują konfigurację maszyn do potrzeb poszczególnych segmentów, gromadzą wyjątkowo duży udział w rynku. W zakresie opakowań butelki mleczne i zawierające oleje spożywcze, bidony na oleje smarowe i pestycydy oraz opakowania do kremów do pielęgnacji osobistej stanowią jądro o dużym obiegu, które sprawia, że maszyny o małych i średnich rozmiarach są stale potrzebne, podczas gdy sezonowe i promocyjne towarowe warte są producentów, których szybka zmiana formy mocowania i elastyczna narzędzicielność redukuje straty związane z zmianą konfiguracji. Cały ten proces nosi wspólną cechę: nabywcy już nie kupują ogólnej maszyny; kupują konfigurację spełniającą określone materiały, rozmiary opakowań i ścieżki zgodności, dlatego w procesie podejmowania decyzji kupującej wartościowa już jest wiedza o zastosowaniu, a nie cena zaawansowana.
W ramach opakowań, butelek mlecznych i oliwa spożywczych, metalowych bidonów do kontenerów z olejami smarowych i preparatów owadobójczych, a także pojemników na kosmetyki pielęgnujące, produkty o wysokim obrocie stanowią podstawowy segment, który sprawia, że maszyny małych i średnich formatów są zawsze zatrudnione. Produktowe linie sezonowe i promocyjne to premii dla dostawców, których szybkie wymianę narzędzi i elastyczna obróbka narzędziowa pozwala na zmniejszenie strat związanych z częstą zmianą konfiguracji. Wszystkie te segmenty charakteryzują się wspólną cechą: nabywcy nie kupują już maszyny ogólnej charakteru, ale konfigurację dopasowaną do konkretnego materiału, rozmiaru pojemnika i procedur zgodności, przez co specyficzna wiedza na temat produkcji odgrywa teraz większą rolę niż cena w procesie zamawiania.
Dwa segmenty wymagają szczególnej uwagi, ponieważ nie podlegają centralnemu spojeniu z rynku. Jest to mowa o zbiornikach płynów motoryzacyjnych, zbiornikach redukcji katalitycznej selektywnej i kanalikach wyciekowych. Są to programy o wysokim stopniu specyfikacji i zwinności procesów, związane z platformami pojazdów, z których nagradzają dostawców, którzy potrafią udokumentować zdolności procesowe i możliwości śledzenia. Z kolei zbiorniki na wodę i rolnicze są to przedsięwzięcia o dużych swobodnych ilościach w regionach o niepewnej infrastrukturze, w których trwałość i cena decydują o pierwszej transakcji, a osiągnięcie obsługi posprzedażowej zdecyduje o powtórzeniu zamówienia.
EBM x Injekcja x Odlew Stretch
Kupujący, którzy oceniają rynek maszyn do formowania ekstrudacyjnego z obniżeniem temperatury, muszą wyraźnie definiować różnice między tym procesem a dwoma jego członami, ponieważ wybór procesu decyduje, na jakiej maszynie istotna jest inwestycja. Proces ekstrudacyjny z obniżeniem temperatury zdobywa sukcesy w produkcji części ciętych dużych, skomplikowanych i złożonych, a także obsługuje wiele materiałów za pomocą stosunkowo prostej technologii narzędziowej. Rozkład wciśnięcia z obniżeniem temperatury zapewnia doskonałe usunięcie klamry ze strony i dokładność wymiarową dla małych, wielkoskalowych pojemników farmaceutycznych i kosmetycznych, ale jest ograniczony pod względem rozmiaru części. Rozkład rolowania z obniżeniem temperatury, biorący pod uwagę polietylen tereftalatu, dominuje w zbrojownicach napojów sztywnych, gdzie kluczowe jest przejrzystość i bariera filtracji.
W przypadku większości zastosowań produkcyjnych, chemicznych i nie związanych z produkcji napojów, proces ekstrudacyjny z obniżeniem temperatury jest preferowany ze względu na jego zrównoważenie, gdy jednocześnie porównuje się rozmiar części, elastyczność materiałów i koszty technologii narzędziowej. Trudnoznaczne jest to, że części zrobié w takim procesie mieszczą nieco większą wagę i nie będą miały tak precyzyjnego widłka, jak w przypadku procesów iniekcyjnych lub posuwczych, i to jest akceptowalne dla większości pojemników nie związanych z produkcją napojów. Tabela poniżej stanowi resumé praktycznych granic, o które muszą pamiętać nabywcy podczas specyfikacji sprzętu.
| Process | Best for | Porównanie procesów dla produkcji części plastikowych ciętych i złożonych | Typowy materiał | Range rozmiarów |
|---|---|---|---|---|
| Koszt technologii narzędziowej | Proces ekstrudacyjny z obniżeniem temperatury | Zastosowania przemysłowe, chemiczne i wielkie pojemniki | Zastosowania przemysłowe, chemiczne i wielkie pojemniki | Od 10 ml do 1000 L |
| Injektowanie ciągłe formowania pod ciśnieniem | Styczenki farmaceutyczne i kosmetyczne | PP, PET, HDPE | 1 ml to 1 L | Medium |
| Druk celem poprawy objętości (szlamięcie) | Butelki napojowe | PET, PP | Od 100 ml do 3 l | Średni do wysoki |
W kontekście samych technologii formowania ciśnieniowego, wybór między ciągłą a zrzutową ekstrawdę, jednostkową a dwustanowiskową instalacją oraz systemem o głowicach akumulatorowych a głowicami bezpośrednimi decyduje o przepustowości i konsystencji części. Ekstrawdę ciągłą stosuje się do małych pojemników o dużym przeznaczeniu, podczas gdy głowice akumulatorowe są niezbędne do bardzo wielkich części, przy których muszą zostać zgromadzone wełny przed uzupełnieniem ciśnienia. Zrozumienie tej wewnętrznej segmentacji jest kluczowe, ponieważ to właśnie w jej ramach znajdują się większość różnic technologicznych oraz większość budżetu zakupowego.
Tendencje technologiczne i innowacyjne w 2026 roku
The CompanyMaszyna do ekstruzji i formowania pod ciśnieniem: market is being reshaped less by entirely new machine categories and more by incremental but cumulative improvements in drive technology, process control, and connectivity. The clearest trend is the shift from hydraulic to all-electric and hybrid clamp and extrusion drives. All-electric machines cut energy consumption by a meaningful margin, reduce oil-related maintenance, and deliver more repeatable parison control, which is why they are growing at roughly 8 percent annually and are becoming the default specification in energy-cost-sensitive and regulated markets.
Programowanie wełny i adaptacyjny kontroler grubości ścian to druga fala. Nowoczesne sterowniki pozwalają operatorom zmieniać grubość ścian wełny w linii zgodnie z miejscem, w którym nakładana jest materiał, zapewniając doskonałe spełnienie wymagań dotyczących stresu i testów padaszących, a jednocześnie umożliwiając obniżenie wagi bez ponoszenia strat odnośnie do jakości wykonania. Tego typu funkcja jest teraz oczekiwana w urządzeniach w klasach średnich i wysokich i stanowi kluczowy czynnik różnicujący między urządzeniami typu komercyjnego a urządzeniami typu premium.
Multi-layer co-extrusion to trzecia tendencja, zwłaszcza w związku z oczekiwaniami dotyczącymi podaży surowca pochodzącego z recyklingu i wymaganiami dotyczącymi barier. Dzięki wstępnemu wybijaniu rdzenia z surowca recyklingowanego umieszczanego między obcej powierzchnią a obiekto taszkową i barierą z plastiku na bazie etylenu i węglanu alkoholu dla ostrych chemikaliów, konwerterzy spełniają oczekiwania w zakresie kosztów i przestrzegania przepisów w ramach jednej części. Kompleksowość tych głowic podnosi poziom techniczny i sprzyja takim producentom, którzy mają dobre zrozumienie dotyczące technologii plastyfikacji i narzędzi.
Spojność jako czynnik kluczowy. Jednemu z trzydziestu pięciu procent nowych maszyn towarzyszy monitorowanie zdalne, czujniki w linie nagrzew łączności oraz funkcje utrzymania w dobrym stanie, które sprzyjają zwiększeniu ogólnej zintegrowanej efektywności urządzeń i planowaniu konserwacji przed wystąpieniem awarii. Szybkie systemy wymiany form i standardowe interfejsy płyty zmniejszają czas wymiany z kilku godzin do kilku minut, umożliwiając mniejszym konwerterom obsługę zleceń wielostostawkowościowych i o małym wyprodukowaniu jednym z korzystnych sposobów. W sumie te trendy podnoszą wartość każdej z umiejscowionych maszyn i dłużą zestaw cech, które zakupca musi ocenić.
Kluczowe Dzieje Siły
W 2025 r.
1. Wielu trwałych sił napędza rynek maszyn do egztruzyjnego formowania materiałów termoplastycznych w górę, w latach 2020-tych. Pierwszy z nich to zastąpienie, czyli plastikowe pojemniki zastępują metalowe bidony, butelki wypełnione ogniskiem i pazury z włókien w przemyśle, ponieważ są lżejsze, bezpieczniejsze w obsłudze i tańsze do transportu. Drugi jest popytem i wzrostem konsumpcji na rynkach rozwiniętych, gdzie rosnące dochody przekształcają odnawialny i wypełniany zakład dystrybucji w opakowania skrupulatne, markowane, jednorazowe.
The fifth driver is lightweighting. Every gram removed from a bottle or drum reduces material cost and transport emissions, and achieving it requires better wall-thickness control and parison programming, which only modern Maszyna do ekstruzji i formowania pod ciśnieniem:s provide. Finally, the expansion of local manufacturing in the Middle East, Africa, and Southeast Asia converts imported finished goods into locally produced containers, directly expanding the installed base of machines in those regions.
Trzecim silnikiem jest regulacja zawartości odzyskanych surowców. W Europie, kilku stanach w USA oraz w coraz większej liczbie krajów rządowych określana jest minimalna zawartość odzyskanych surowców w opakowaniach, dlatego konwerterzy muszą modernizować systemy egztruzyjnego formowania, aby przetwarzać odzyskany polietylen wysokiej gęstości oraz odzyskany polietylen tereftalatu, nie rezygnując przy tym z wydajności ani jakości powierzchni. Ten cykl renowacji spowodowany regulacją jest ważniejszym silnikiem wzrostu sprzedaży nowych maszyn na rynkach doskonale rozwiniętych.
Siódmy silnik to e-commerce i dostawa bezpośrednio do konsumentów, która zaburzuje ilość unikalnie markowanych, małych serii posłanych po całym świecie i cenie elastyczne linie do formowania wysoce wymienna maszyny na linii, w porównaniu z obciążającym narzędziem do wysokiej produkcji. Skutkiem testów nowych produktów SKU online przed wykształceniem produkcji masowej, zdolność do przełączenia form przycisków jest przewagą konkurencyjną, a nie tylko wygodą.
Struktura Konkurencji
Siódmy silnik to organizacyjna odpowiedzialność i raportowanie ESG, które z opcjonalnych stały się obligatoryjne. Mieści ci marki ustalają cele w zakresie opakowań opartych na wiedzy naukowej i sprawdzają dostawców po względem intensywności energii i zawartości odzyskanych surowców, dlatego konstruktorzy muszą prowadzić wydajne, dokumentowane linie, by wygrywać kontrakty. To w ciszy podnosi popyt na nowoczesne, oceniane maszyny do ekstremalnego formowania i przyspiesza wycofanie sprzętu hydraulicznego, nawet jeśli wciąż jest on w użytkowaniu.
| Tier | 6. Tabela | Każde reprezentacyjne firmy pod względem lokalizacji rynku, 2026 r. | Rejestrowane sprzedawcy |
|---|---|---|---|
| Premium | Najwyższa jakość i wydajność | Przykładowi odbiorcy | Firma Najwyższa jakość i wydajność Jest to klasa z wyższą ceną produktu, rozwijana przez producentów z Europy i Niemiec, takich jak Najwyższa jakość i wydajność. Ta klasa oferuje niezbędną precyzję, szybkość i wsparcie, a zajmuje się na przykład projektami związanych z farmaceutyką i rodzajem napojów. W Ameryce Północnej Graham Engineering i Milacron zajmują silne pozycje w systemach do pojemników przemysłowych i mlecznych. Chiński i włoski sprzedawcy, w tym Chumpower i Techne, konkurują w zakresie wartości i elastyczności, podczas gdy już rosnąca kuła producentów z Chin zwiększyła znacznie swoje obroty eksportowe poprzez połączenie konkurencyjnej ceny z szybko poprawiającą się niezawodnością i zgodnością z normami CE i ISO |
| Industrial | Graham Engineering, Milacron | Specjalizacja w produkcji dużych części | Chemiczne, przetwórcze |
| Elastyczność cenowa | Chumpower, Techne | Konfigurowanie range | Przetworniki o ścisłym kadrze |
| Konkurencyjne koszty | Chiny – eksporterzy, w tym Apollo Machinery | Cena, czas realizacji zamówienia | Rynki w zascятkiem |
Jedna z ważniejszych zmian strukturowych to konsolidacja dostawców i lokalizacja produkcji. Największe grupy kupują specjalistów, którzy nadążają za poszczególnymi potrzebami, by zintegrować pełne linie. Liderzy eksporterowi lokalizują montaż i finansowanie na terytoriach zagranicznych, co zmniejsza ryzyko związane z walutami i opłatami celnymi. Skutkiem tego jest rynki, w których konsument decyduje coraz bardziej między zintegrowanymi rozwiązaniami oferowanymi przez kilku globalnych liderów i konkretnymi, działowymi specjalistami, którzy budują swoją przewagę na elastyczności.
Konkurencja intensyfikuje się nie tylko w kwestii ceny, ale również w punkcie całkowitego kosztu własności. Konsumenci coraz częściej oceniają zużycie energii na tysiące części, czas wymiany narzędzi, stopień zgniłych towarów i sprawność sieci serwisowej, zamiast jedynie stawki wyceniane. To przenosze przewagę na dostawców, którzy łączą zaawansowaną technologię z możliwością odtworzenia części zamiennych i szkolenia operatorek. W przypadku chińskich dostawców, którzy zainwestowali w infrastrukturę serwisową eksportową, ich udział rynkowy stale rośnie w Azji, Afryce i Ameryce Łacińskiej, podczas gdy europejskie i północnoamerykańskie marki obronią swoją pozycję technologią sterowania i sterowania, którymi dysponują.
Na wszystkich rynkach, rynek części zewnętrznych stał się polem strategicznych starć. Ponieważ czas bezprzerwowego działania linii przemysłowej często ma większe znaczenie niż jej cena zakupu, dostawcy, którzy składowają części regionowe, szkolą lokalnych techników i oferują diagnostykę zdalną, przekształcają sprzedaż jednorazową w długotrwałe relacje. To właśnie w tym obszarze nowe eksportowe firmy z Chin zyskały przewagę nad europejskimi liderami rynku, a tam też będzie rozstrzygana kolejna faza konkurencji.
Wyzwania i Ograniczenia
Rynek maszyn do ekstruzji i formowania przez wypełnienie bolidowo-obrotowego doznaje złożonych wyzwań. Najbardziej istotnym z nich jest fluktuacja surowców: ceny materiałów, które opierać się na cenach ropy naftowej i gazu ziemnego, zmieniają się znacznie, a gdy ceny surowców są wysokie, konwertery odkładają zakupy kapitałowe, co obniża zapotrzebowanie na maszyny. Drugim ograniczeniem jest nadprodukcja w niektórych segmentach eksportowych w Chinach, co zwiększa ceny i obniża marże dla wszystkich dostawców, również dla marek premium, które muszą odpowiadać dodatkowymi zachętami.
A third challenge is the skills gap. Modern Maszyna do ekstruzji i formowania pod ciśnieniem:s are sophisticated, computer-controlled systems, yet many high-growth regions lack enough trained operators and maintenance technicians. Suppliers that do not invest in training slow their own market penetration because buyers fear downtime. A fourth restraint is sustainability compliance itself, which, while a growth driver, also raises the technical bar: producing food-grade recycled-content containers reliably requires capital-intensive filtration and quality systems that smaller converters cannot always afford. Finally, geopolitical trade measures, including tariffs and local-content rules, can redirect but also distort where machines are bought and built.
Ryzyko walutowe współdziała z tymi wyzwaniami dla nabywców międzynarodowych. Z uwagi na to, że maszyny są towarami o wartości kapitałowej, często cenione w walucie rezerwowej, a lokalne przychody pojawiają się w wahłych walutach lokalnych, silny zdobycz wymiany walut może zastawić decyzję o zakupie lub oszczędzić przychody projektu w ciągu jednej nocy, dlatego elastyczne finansowanie i lokalne montaż coraz częściej decydują, która z maszyn kupuje konwerter.
Zapowiedź na Rok 2026-2030
Wizja na 2030 rok: rynek maszyn do ekstruzji i formowania bolidowo-obrotowego będzie rosnął stabilnie, a nie eksplozyjnie, a regionalny zarys będzie nadal przewoził się w kierunku Azji, Bliskiego Wschodu i Afryki. Maszyny wyłącznie elektryczne i hybrydowe, które już rosną średnio o 8 proc. rocznie, staną się standardem na rynkach, gdzie kwestia kosztów energii i niedoboru pracowników ma znaczenie, podczas gdy maszyny hydrauliczne będą przeważały w cenowo wrażliwych segmentach. W regulowanych rynkach możliwość wykorzystania materiałów pochodzących z recyklingu zyska status wymagań, a nie cech odróżniających, a łączność stanie się punktem odniesienia, kiedy konwertery szukają efektywności całego sprzętu i konserwacji przewidywanej.
Najbardziej konsekwentny przełom to wzrost konstrukcji pojemników z jednego materiału i gotowych do recyklingu surowców wyprodukowanych po końcu życia produktu. Ponadto wymagają sterowników i oprogramowania do regulacji, które są dostosowane do produktów zmiennej jakości. Dostawcy i producentzy, którzy zrozumieją tę skomplikowaną specyfikację, zyskają rynkową przewagę, w tym w kwestii marż. Dla nabywców jest to praktyczne wyraz: zamów produktu, który sprosta potrzebom przyszłych regulacji i niepewności surowców, a nie tylko cenom surowców z dnia dzisiejszego. Warto też zwrócić uwagę na dostawców z lokalnym wsparciem.
Pojemność całkowitej kosztów użytkowania, a nie cena zakupu, powinna być punktem odniesienia w każdej specyfikacji. Energia przeliczona na tysiąc części, stopień odrzutu, czas wymiany kształtu formy i elastyczność usług zazwyczaj przejmują znaczenie znacznie większe niż pośredni wyceniony pierwotny koszt sprzętu podczas całego okresu. Właśnie dlatego najbardziej doświadczeni nabywcy wymagają referencyjnych danych dotyczących wydajności i warunków testowych zanim dokonują transakcji, aby wykorzystać stabilną, wieloletnią wartość łączności i usług. Dostawcy, którzy przekształcą łączność i usługi w trwałą wartość regularnie płynącą z transakcji z towarami, a nie w jednorazowe sprzedaże sprzętu, staną się uczestnikami, którzy zyskają przewagę na rynku w latach
Najczęściej zadawane pytania
What is an Maszyna do ekstruzji i formowania pod ciśnieniem: used for?
An Maszyna do ekstruzji i formowania pod ciśnieniem: makes hollow plastic products such as bottles, jerrycans, drums, tanks, and automotive fluid reservoirs by extruding a molten polymer tube and inflating it inside a mold. It is the most versatile blow molding process for non-beverage and industrial containers.
How large is the Maszyna do ekstruzji i formowania pod ciśnieniem: market?
7. Ogólny zakres rynku maszyn do formowania w biurze w 2025 roku wynosi ok. 2,8 do 3,2 mld USD, przy czym na eksport maszyn w technologii ekstruzji przypada aż 50 proc. przychodów w opisie jednostek. Segment ekstruzji oczekuje się, że będzie rośnie o 4,5–5,5 proc. rocznie do
8. Jakie regiony mają najsilniejszy popyt?
Azja-Pacyfik absorbuje blisko 45 proc. globalnego popytu na urządzenia plastyczne i jest największym rynkiem, więc regiony Bliskiego Wschodu, Afryki i Azji Południowo-Wschodniej pokazują największy wzrost. Ameryka Północna i Europa to rynki wytworne, opierające się na wymianie i regulacjach, a Wschodnia Europa wyłania się jako niższej koszty rozbudowa UE.
What does an Maszyna do ekstruzji i formowania pod ciśnieniem: cost?
W 2026 roku nowa linia extruzyjnoformująca produktów przemysłowych kosztuje zwykle między 80,000 a 250,000 USD, w zależności od rozmiaru zgrzewaczów, liczby stacji, głowicy układów akumulacyjnych i automatizacji. Bardzo duże systemy lub systemy z pełną automatyką mogą przekraczać ten zakres, a odbytek używanych urządzeń i elastyczne rozwiązania finansowe mogą zmniejszyć koszt wejścia dla osób kupujących produkty na pierwszym rynku. Z uwagi na to, że energią, odrzutem i usługami dominuje całkowity koszt użytkowania, to, co decyduje o cenie, jest to tylko początek kalkulacji.
Jak się różni proces ekstruzji fizycznego od procesu eksploatacji zespołu igieł do wysokoprocesowego formowania?
Proces ekstruzji fizycznego obsługuje szeroki zakres materiałów i duże lub skomplikowane części, i przede wszystkim jest wykorzystywany w produkcji opakowań przemysłowych, chemicznych i nie tylko niealkoholowych napojów gazowanych. Proces eksploatacji zespołu igieł do wysokoprocesowego formowania jest w pełnym wymiarze skonstruowany do butelek z polietylenu tereftalatu, w których kluczowe znaczenie ma jaśność i bariera.
Jakie materiały mogą obrabiać te maszyny?
Najbardziej powszechnym materiałem są polietylen o wysokiej gęstości i polipropilen, a coraz więcej stosuje poliwęglian chlorowany i wyroby z odzysku. Wybór materiału wpływa na grubość ścian, właściwości barier i zgodność z kontaktem z żywnością lub chemikaliami.
Dlaczego przepisy dotyczące zawartości odzysku zwiększają sprzedaż maszyn?
Obowiązki w zakresie minimalnego zawartości odzysku sprawiają, że konwerenci muszą przetwarzać odzyskany polietylen o wysokiej gęstości i odzyskany polipropylen tereftalat w sposób pewny, co wymaga modernizowanych głowic ekstruzji, filtracji ciepła i systemów sterowania, co wywołuje cykl przeglądu i wymiany w zamożnych rynkach.
Co powinien sprzedawca uwzględnić przy określaniu maszyny?
Poza ceną zakupu klienci powinni uwzględniać zużycie energii na tysiąc części, czas zmiany formy, procent odpadów, dostępność części zamiennych na lokalnym rynku, szkolenie operatorów oraz diagnozę na odległość, ponieważ te czynniki decydują o całkowitych kosztach posiadania znacznie bardziej niż pierwotna oferta.
Is 2026 a good time to buy an Maszyna do ekstruzji i formowania pod ciśnieniem:?
Dla konwerentów, którzy w obliczu obligatoryjnych zaleceń dotyczących zawartości odzysku, wzrostu kosztów pracy lub starzenia się linii, 2026 jest korzystny, ponieważ maszyny wyłączone z elektryczności i gotowe do odzysku są szeroko dostępne, a konkurencja wśród dostawców jest intensywna. Klienci muszą nadal modelować całkowite koszty posiadania i zapewnić lokalny serwis przed podjęciem decyzji, ponieważ czas oczekiwania i dostępność komponentów różnią się w zależności od poziomu i regionu.
Wnioski
Rynki maszyn do formowania ekstruzji z wkręceniem w 2026 to nieustannie rozwijający się, regionalnie zmieniający się i coraz bardziej zależny od przestrzegania przepisów segment rynku przetwarzania plastiku. Popyt koncentruje się w Azji, na Bliskim Wschodzie i w Afryce, mimo tego, że bardziej zamożne rynki modernizują w celu zwiększenia wydajności i zwiększenia zawartości odzysku, a konkurencyjna walka przesuwa się z ceny na klawiaturze do całkowitych kosztów posiadania oraz lokalnej obsługi. Klienci, którzy decydują się na materiały składnikowe zróżnicowane i przestrzegają przepisów do 2030, zabezpieczą swoją marżę, podczas gdy dostawcy, którzy łączą sprzęt zdolny do pracy, zintegrowany w sieć z realną infrastrukturą serwisową, zdobędą udział, który się liczy. Dla każdego, kto rozpatruje rozwój, wymianę lub wejście na rynek, przesłanie jest jednoznaczne: maszyna do formowania ekstruzji i wkręcania jest w fiźrze i pozostaje pracantem produkcji płaskich plastików, a jej rynek jest daleki od zbyt dużej izolacji.