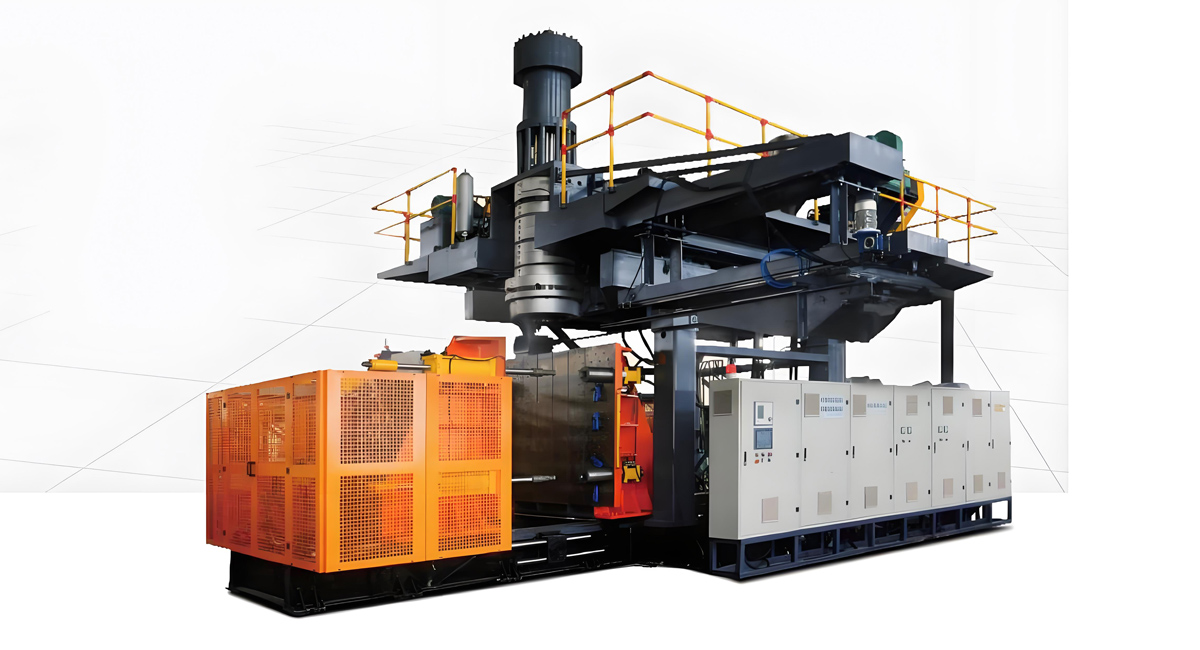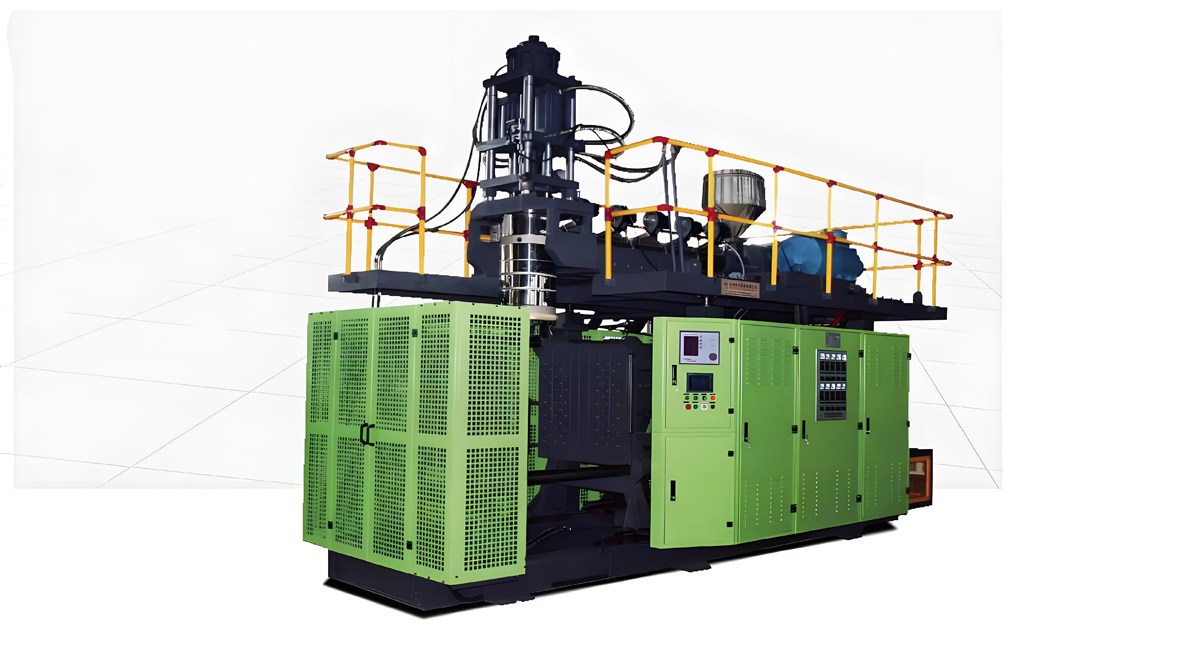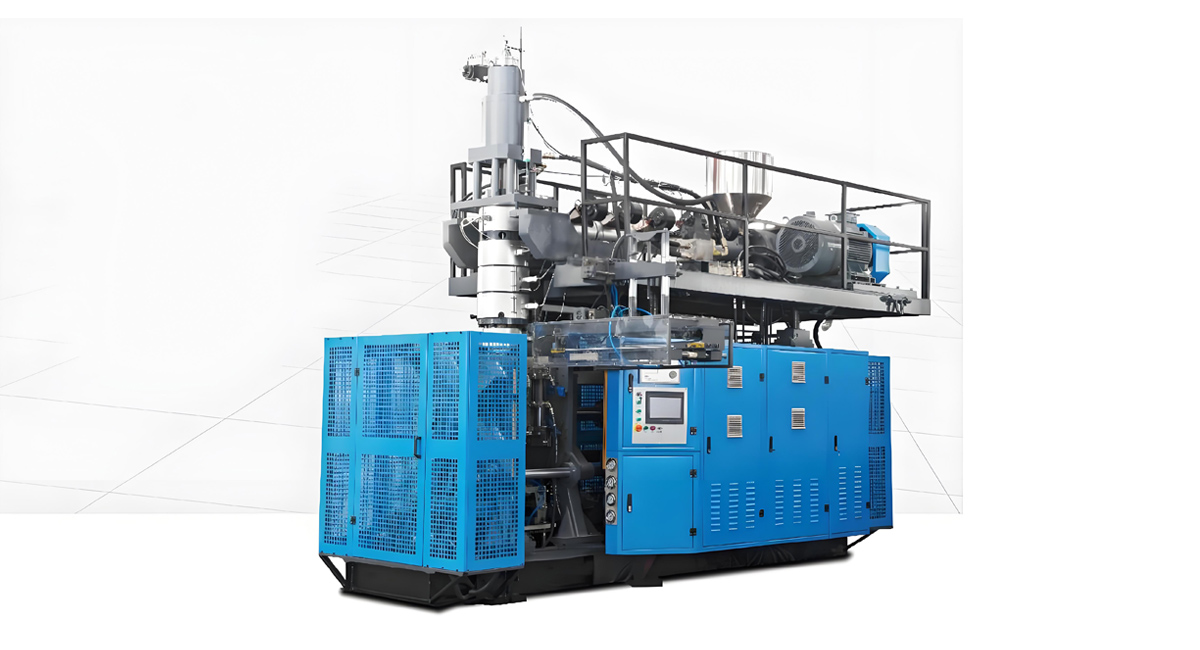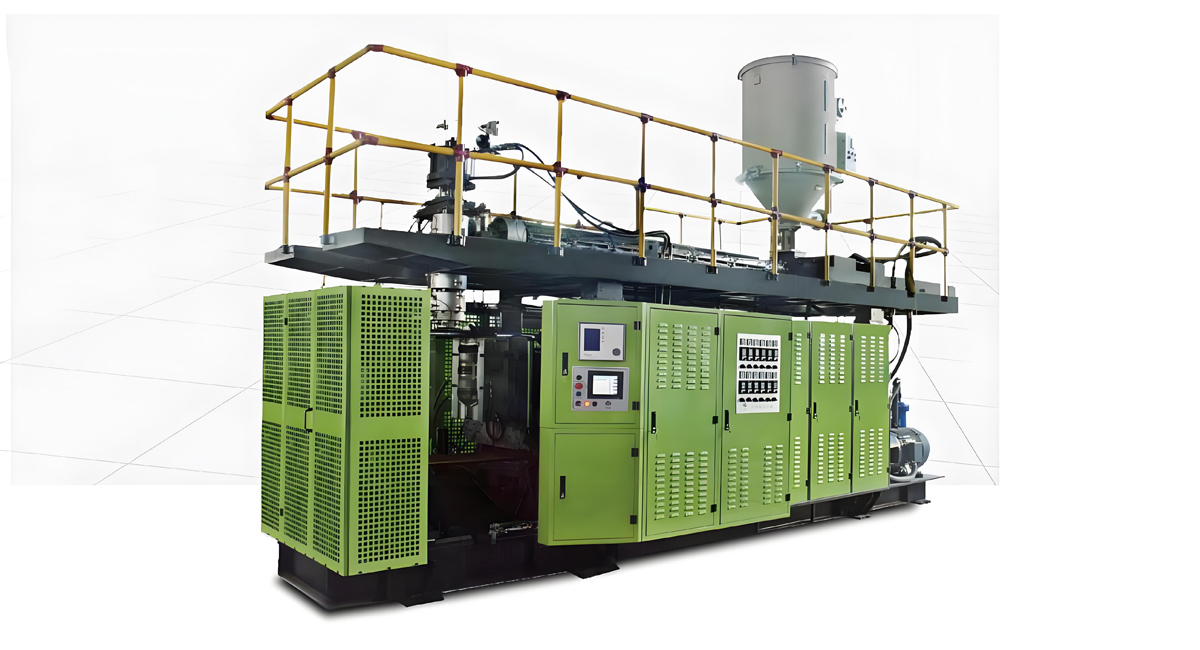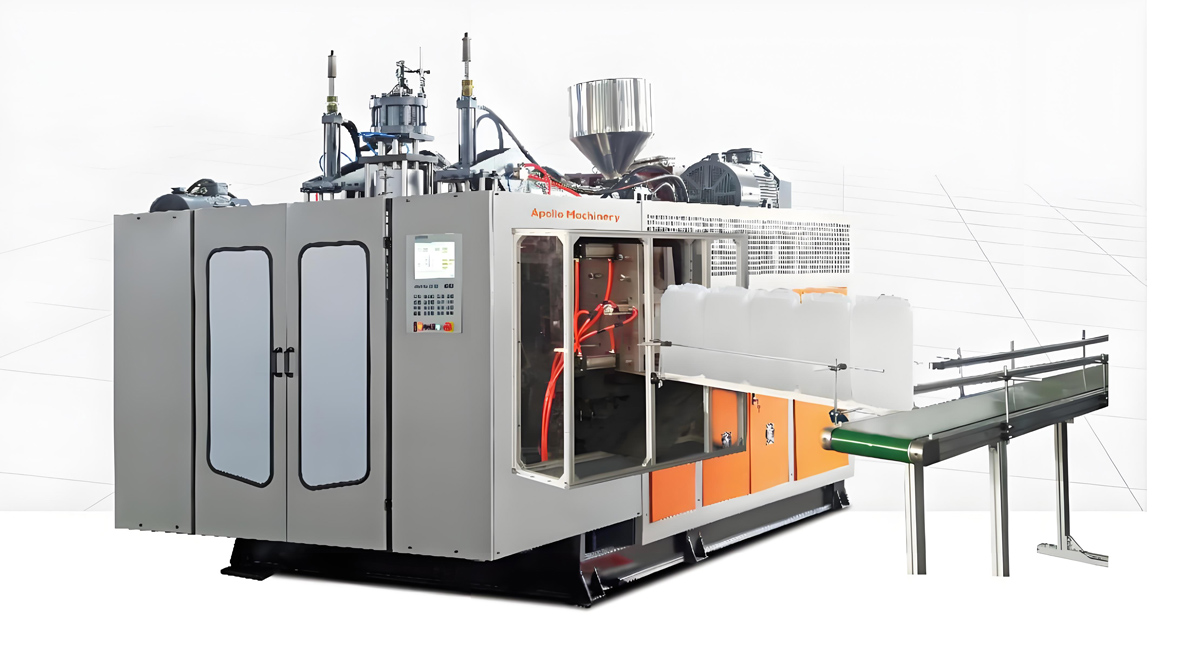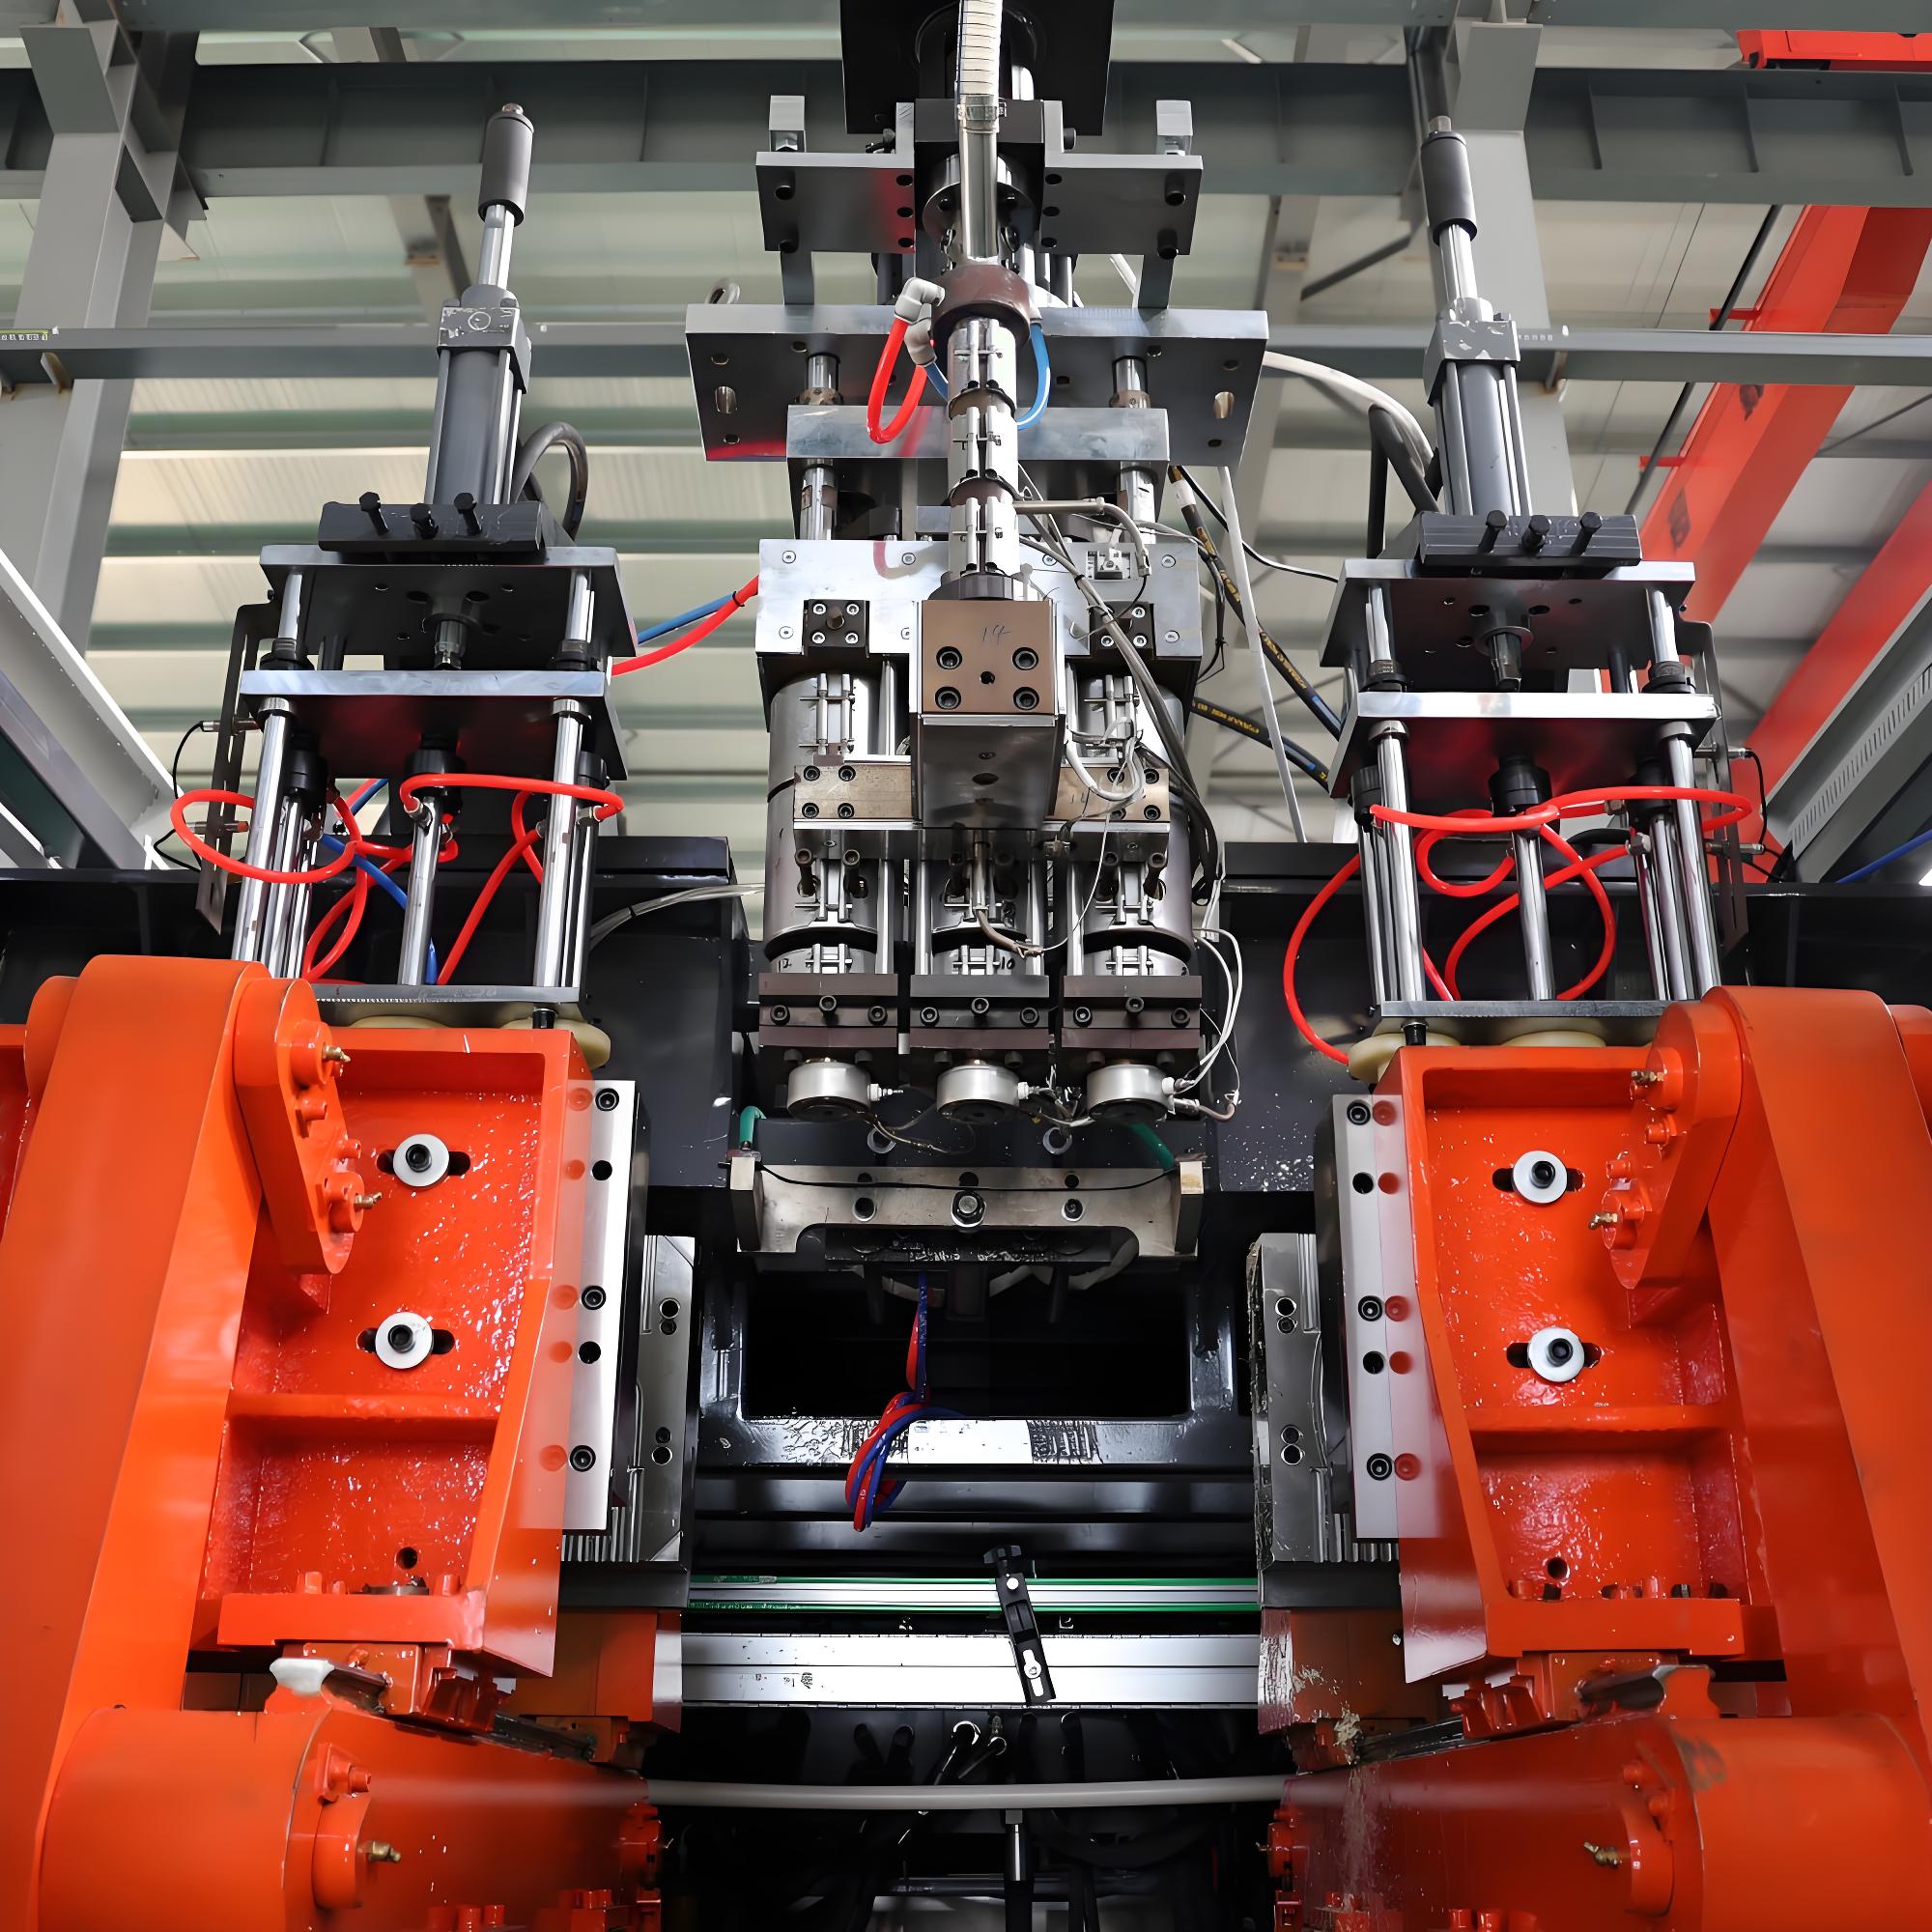
Une machine à extrusion-soufflage produit des articles en plastique creux en chauffant et en insérant un tube de polymère fondu (la « parison ») dans un moule refroidi. En 2026, le marché mondial des machines à extrusion-soufflage se trouve à un point d'inflexion : la demande évolue en provenance des économies occidentales moins avancées vers l'Asie, le Moyen-Orient et l'Afrique, tandis que les mandats de réduction du poids et de recyclage redéfinissent ce que les acheteurs spécifient. Cet article quantifie la taille du marché, cartographie la demande par région, décompose la demande par segment d'application, compare l'extrusion-soufflage aux procédés d'injection et d'étirage, et explique les forces qui définiront le paysage concurrentiel jusqu'en
2. Utilisez le tableau des matières pour accéder à une partie spécifique, ou parcourez l'article de bout en bout pour obtenir une vue complète de l'orientation du marché des machines à extrusion-soufflage.
Cette analyse s'appuie sur les données du marché ouvert et sur des benchmarks de l'industrie, notamment sur la taille de marché des machines de transformation des plastiques et les parts de demande régionales, afin de donner aux équipes chargées des achats, aux gestionnaires d'installations et aux investisseurs une vue facilement exploitable qui leur permet de prendre des décisions, plutôt qu'une brochure d'un fournisseur. Lorsqu'il n'existe pas de chiffres précis normalisés à l'échelle publique, les intervalles indiqués reflètent les estimations d'estimation de l'industrie et sont signalés comme tels afin que les lecteurs puissent les pondérer correctement.
Table des matières
- Machine d'extrusion par soufflage Market Size in 2026
- La demande par région : où la croissance se concentre
- La demande par segment d'application
- Extrusion vs injection vs étirage-soufflage
- Les principaux moteurs de croissance
- Le paysage concurrentiel
- Les obstacles et les restrictions
- Perspective pour 2026-2030
- Questions fréquemment posées
- Conclusion.
Machine d'extrusion par soufflage Market Size in 2026
Le marché des machines à extrusion-soufflage constitue une couche spécifique du Marché général des équipements de transformation des plastiques, qui était évalué à environ 35 à 40 milliards $US en
Le soufflage dans son ensemble correspond à une part importante de ce total, car les contenants en plastique creux sont consommés dans toutes les régions et tous les secteurs. Parmi les différents types de soufflage, l'extrusion-soufflage (EBM) est la configuration la plus versatile, capable de traiter tout, des vials médicaux de 10 millilitres aux containers en vrac intermédiaires de 1 000 litres, et c'est aussi le segment le plus exposé à la demande industrielle et non dans le domaine des boissons.
Principales statistiques Marché mondial des machines à plastiques : environ 35 à 40 milliards de dollars (2024). Asie-Pacifique : environ 45 pour cent de la demande mondiale en machines à plastiques. Chine : plus grand producteur mondial de machines à plastiques en volume. Production mondiale de matières plastiques : environ 400 millions de tonnes par an. Taux de recyclage des matériaux plastiques issus du consommateur : environ 9 pour cent au niveau mondial (UNEP). Part de l'extrusion sous soufflage dans les livraisons des unités de soufflage : près de 50 pour cent.
Deux facteurs structurels expliquent l'expansion continue. Premièrement, la production mondiale de produits plastiques approche les 400 millions de tonnes par an et ne cesse d'augmenter, ce qui va directement élargir la base installée des machines qui doivent être remplacées ou adaptées. Deuxièmement, le passage à des contenus recyclés, en particulier du polyéthylène terephthalate recyclé et du polyéthylène高密度 recyclé, nécessite des têtes d'extrusion réinginées et une filtration de la matière fondue améliorée, ce qui entraîne un cycle de remplacement soulignant l'augmentation du volume unitaire et du prix de vente moyen. Une machine industrielle d'extrusion-blanchissage de nouvelle génération en 2026 est vendue entre 80 000 et 250 000 USD, en fonction de la taille de la pince, du nombre de stations et du niveau d'automatisation, et cette fourchette de prix signale l'existence d'un marché prospère et capital-investissant, plutôt que d'un marché dévalorisé.
La croissance n'est pas uniforme dans le mix de produits. La croissance en valeur surpasse légèrement celle en volume, car les acheteurs optent pour des systèmes automatisés, prêts au recyclage et à plusieurs couches, ce qui soulève les prix moyens, même si les volumes unitaires restent stables. Région par région, l'Asie-Pacifique et le Moyen-Orient et l'Afrique enregistrent la croissance annuelle moyenne la plus rapide, tandis que l'Amérique du Nord et l'Europe contribuent à une demande plus stable, guidée par le remplacement, qui soutient les prix élevés et les contrats de maintenance plus longs. Pour les fournisseurs d'équipement, les transformateurs et les investisseurs, il importe de lire correctement ce mix pour ne pas chasser la croissance du volume, mais emporter une marge durable.
Au-delà des ventes de machines neuves, la valeur mesurée du marché est amplifiée par deux flux de revenus adjacents. Les services, les outils et les pièces de rechange représentent généralement un intérêt annuel multiple pour les fournisseurs et un facteur décisif dans le choix des acheteurs, car la maintenance d'une ligne de conditionnement peut coûter plus que l'équipement en lui-même. En outre, un marché robuste d'équipement d'occasion et rénové prolonge la durée de vie des machines et crée un point d'entrée pour les acheteurs débutants dans les régions émergentes, stimulant indirectement la demande pour des lignes plus récentes et plus efficaces à mesure que les activités s'élargissent.
La demande par région : où la croissance se concentre
La demande régionale sur le marché des machines à moulage par extrusion et gonflage n'est plus répartie de manière uniforme. L'Asie-Pacifique est sans conteste le centre de gravité, absorbant près de 45% de la demande mondiale de machines à plastic et desservant une base de consommateurs massifs sur le marché local ainsi que les chaînes d'approvisionnement d'exportation qui alimentent l'Amérique du Nord et l'Europe. Au sein de l'Asie, la Chine est toujours le plus gros producteur de machines à plastic en volume, tandis que l'Inde, le Vietnam, l'Indonésie et la Turquie constituent les marchés de déploiement en croissance la plus rapide, à mesure que les industries locales de l'emballage, du lait et de la chimie se développent.
L'Amérique du Nord représente une région mature mais à forte valeur ajoutée. La demande est guidée moins par les capacités de construction neuves et plus par les mises à niveau de l’automatisation, le remplacement de la main-d’œuvre et le retour dans le pays de la production de conteneurs essentiels. Les acheteurs aux États-Unis et au Canada préfèrent les machines entièrement électriques et hybrides qui réduisent la consommation d’énergie et répondent aux objectifs de durabilité des entreprises, et ils sont prêts à payer un supplément pour la productivité et la fiabilité. L’Europe, également très mature, constitue l’environnement réglementaire le plus strict : la conformité aux normes relatives aux contacts avec les aliments en vertu de la directive 10/2011 de l’UE et les directives sur les emballages à la fin de leur vie utile poussent les fabricants vers des structures en matériau unique et à une composition plus élevée en matières recyclées, ce qui à son tour exige des systèmes d'extrusion plus performants.
Le Moyen-Orient et l'Afrique sont les régions qui se distinguent par leurs performances réussies. Les États du Golf investissent dans la production locale de produits chimiques et d'emballages afin de valoriser davantage leurs matières premières polymériques, et les nations africaines développent des capacités de fabrication de première génération pour les bouteilles, les bidons et les réservoirs de stockage d'eau. Pour les fournisseurs de machines d'extrusion et de moulage par soufflage, ces régions offrent les taux de croissance les plus élevés, mais aussi les exigences les plus sévères en matière de services locaux, de formation et de disponibilité de pièces de rechange. L'Amérique latine complète le tableau, avec le Mexique en tant que hub de proximité pour l'emballage nord-américain et le Brésil comme centre d'exigence en Amérique du Sud.
Les tendances à l’échelle pays renforcent le contexte régional. L’Inde et le Viêt Nam augmentent leur production de packaging pour le secteur laitier, le ménage et les produits de soins personnels à des taux de croissance à deux chiffres, la Turquie devient un exportateur compétitif sur le plan des coûts en tant qu’intermédiaire entre l’Europe et le Moyen-Orient, et le boom de la productivité à proximité du Mexique rapproche la production de conteneurs des marques nord-américaines. Dans le Golfe, la diversification des activités pétrochimiques soutenue par les États souches transforme la production de polymères en emballages locaux et contenants industriels, tandis que plusieurs économies africaines commandent leur première ligne de production de bouteilles et de réservoirs en partenariat avec des institutions bancaires de développement. Ces mutations à l’échelle locale sont plus importantes que les moyennes régionales, car elles déterminent les endroits où un fournisseur doit stocker ses pièces de rechange et installer ses ingénieurs d’entretien.
| Région | Caractère de la demande | Motor principal | Priorité typique de l'acheteur |
|---|---|---|---|
| Asie-Pacifique | Volumes élevés, croissance rapide | Expansion des produits destinés au consommateur et à l'industrie | Coût par unité, support local |
| Amérique du Nord | Maturation, orientation sur le remplacement | Automatisation, renfloraison | Efficacité énergétique, disponibilité continue |
| Europe. | Maturation, orientation réglementaire | Contenu recyclé, circularité | Conformité, matériaux uniques |
| Moyen-Orient et Afrique | Des marchés en croissance rapide et émergents | Valorisation locale | Réseau de services, formation |
| Amérique latine | Mise à niveau en périphérie, délocalisation | Chaînes d'approvisionnement régionales | Coût total de possession |
La demande par segment d'application
Le marché des machines à extrusion-soufflage se caractérise par des sous-segments distincts puisqu'ils correspondent aux industries qui achètent des machines. Chacun de ces segments correspond à des exigences spécifiques en matière de matériaux, de tailles et de conformité. L'emballage pour les produits de consommation et de santé, ainsi que pour les aliments représente la plus grande part de la demande en unités. Les bouteilles, seaux et caisses en polyéthylène haute densité et en polypropène composent le plus grand volume de cette industrie, et la rotation incessante des références-soumis à la surveillance des autorités de sécurité sanitaire - maintient l'exigence des machines de petites et moyennes tailles. L'emballage industriel et chimique est le deuxième pilier. Les contenants de masse moyenne, les barils chimiques et les réservoirs fluides exigent des dimensions importantes, des structures à barrières en plusieurs couches et un fonctionnement continu. Ce segment est moins sensible aux prix mais est plus fidèle aux marques éprouvées et fiables, raison pour laquelle il assure un prix supérieur. Les réservoirs agricoles et d'eau, propres niche en pleine croissance, sont concentrés dans les régions où l'infrastructure d'approvisionnement en eau est instable. Les réservoirs de fluides et les conduits de l'industrie automobile représentent une sphère stable et exigeante en termes de spécifications, liée au volume de production des véhicules. L'extrusion-soufflage pour l'industrie médicale et pharmaceutique est moins importante en unités globales, mais plus rentable et plus soumise aux exigences en matière de conformité. Elle favorise les lignes d'extrusion propres et sous contrôle, et de nombreuses fois, elle exige des systèmes de qualité conformes à la norme ISO
Enfin, l'économie du recyclage et de la réutilisation constitue une source distincte de demandes : les lignes de réutilisation qui transforment les bouteilles post-consumation en emballages alimentaires ou industriels ont besoin de systèmes d'extrusion qui conviennent à un flux brut variable et éventuellement contaminé. Chacun de ces segments tend la voie à sa manière, et les fournisseurs qui adaptent la configuration des machines aux besoins de chacun des segments pourront se partager une part disproportionnée du marché.
Deux sous-segments méritent une attention particulière car ils contredisent la vision du marché basée sur l'emballage. Les réservoirs à fluides et les conduits de l'industrie automobile, les réservoirs à réduction catalytique sélective et les conduits de ventilation sont des programmes exigeants sur le plan des spécifications et axés sur la validation ; ils récompensent les fournisseurs qui peuvent documenter leurs capacités de production et leur traçabilité. Parallèlement, les réservoirs d'eau et les réservoirs agricoles constituent des marchés de grande envergure dans des régions où l'infrastructure d'approvisionnement en eau est instable. Dans ce domaine, la durabilité et le prix sont les facteurs déterminants pour la première commande, tandis que la fiabilité et le service après-vente déterminent la réapparition de la commande.
En ce qui concerne les contenants d'emballage, de produits laitiers et d'huile comestible, les jerrycans pour produits lubrifiants et pesticides ainsi que les pots de lotions pour les soins de la personne constituent le cœur des activités de production à petite et moyenne échelle, tandis que les produits saisonniers et promotionnels récompensent les fournisseurs dont la rapidité de changement de moule et l'outillage flexible réduisent les pertes de transition. Le fil rouge qui unit les différents secteurs est que les acheteurs ne achètent plus un machine générique ; ils choisissent une configuration adaptée à un matériau, à la taille du contenant et à la voie de conformité, raison pour laquelle l'expertise en application pèse désormais plus que le prix de vente dans la décision d'achat.
Deux segments méritent une attention particulière, car ils défient la vision du marché centrée sur l'emballage. Les réservoirs de fluides, les réservoirs de réduction catalytique sélective et les conduits d'évent sont des programmes exigeants en spécifications et liés à des plateformes de véhicules, et ils récompensent les fournisseurs qui peuvent documenter la capacité du processus et de la traçabilité. Les réservoirs d'eau et les réservoirs agricoles, en revanche, sont des produits à volume dans les régions où l'infrastructure est instable, et la durabilité et le prix déterminent l'achat initial, tandis que la satisfaction du client et la relation commerciale à long terme conditionnent l'achat récurrent.
Extrusion vs injection vs étirage-soufflage
Les acheteurs évaluant le marché des machines à extrusion soufflage doivent distinguer l’extrusion soufflage de ses deux frères, car le choix du processus détermine la machine à acheter. L’extrusion soufflage excelle dans la fabrication de pièces creuses, complexes et à plusieurs couches, et permet de traiter une large gamme de matériaux avec un outillage relativement simple. L’injection soufflage offre une finition de col supérieure et une précision dimensionnelle pour des contenants pharmaceutiques et cosmétiques de petite taille et à fort volume, mais elle est limitée en taille de pièce. Le stretch soufflage, fondé sur le polyéthylène terephthalate, domine les bouteilles rigides de boissons, où la clarté et la barrière sont primordiales.
Pour la plupart des applications d’emballage industriels, chimiques et non alimentaires, l’extrusion soufflage est la solution par défaut, car elle permet d’équilibrer la taille de la pièce, la flexibilité des matériaux et les coûts d’outillage. L’important reste que les pièces obtenues par extrusion ont une légère plus grande masse et une finition du col moins précise que ceux fabriqués par injection ou par stretch, ce qui est acceptable pour la majorité des contenants non alimentaires. Le tableau ci-dessous résume les frontières pratiques que les acheteurs doivent garder à l'esprit lors de la spécification de l’équipement.
| Process | Best for | Matériau typique | Comparaison des processus pour la production de pièces plastiques creuses | Gamme de taille de la pièce |
|---|---|---|---|---|
| Coût de l’outillage | Extrusion soufflage | Produits industriels, produits chimiques, blocs de grande taille | Produits industriels, produits chimiques, blocs de grande taille | Faible à moyenne |
| 10 ml à 1 000 L | Injection soufflage | Flacons pharmaceutiques et cosmétiques | 1 ml to 1 L | Moyen |
| Moule-bombe en étirement | Bouteilles pour boissons | PET, PP | De 100 ml à 3 L | Moyenne à élevée |
Au sein même de la flexion d'extrusion, les choix entre l'extrusion continue et intermittente, le stationnement unique et double, et le capteur de chariot en accumulation ou le capteur direct définissent la capacité d'exploitation et la cohérence des pièces. L'extrusion continue convient aux petits contenants à volume élevé, tandis que les capteurs d'accumulation sont essentiels pour des pièces très grandes où le parison doit être rassemblé avant le gonflement. Comprendre cette segmentation interne est crucial, car c'est là que la grande partie de la différenciation technologique et la majeure partie du budget d'achat se trouvent.
Tendances technologiques et d'innovation en 2026
The machine d'extrusion en soufflage market is being reshaped less by entirely new machine categories and more by incremental but cumulative improvements in drive technology, process control, and connectivity. The clearest trend is the shift from hydraulic to all-electric and hybrid clamp and extrusion drives. All-electric machines cut energy consumption by a meaningful margin, reduce oil-related maintenance, and deliver more repeatable parison control, which is why they are growing at roughly 8 percent annually and are becoming the default specification in energy-cost-sensitive and regulated markets.
La programmation du parison et le contrôle adaptatif de l'épaisseur des parois sont la deuxième vague. Les contrôleurs modernes permettent aux opérateurs de varier l'épaisseur des parois le long du parison pour placer le matériau exactement là où les exigences de résistance et de tests de chute l'exigent, permettant ainsi d'abaisser le poids sans sacrifier les performances. Cette fonctionnalité est maintenant attendue sur les machines de niveau moyen et haut et constitue un moyen clé de différenciation entre l'équipement de base et le matériel premium.
L'extrusion multicouche est la troisième tendance, directement liée aux exigences en matière de contenu recyclé et de barrières. En co-extrudant un noyau recyclé entre des coquilles en matière première, ou en ajoutant une couche de barrière en éthylène-vinyl-alcool pour les produits chimiques agressifs, les fabricants répondent à la fois aux exigences en matière de coût et de conformité dans une seule pièce. La complexité de ces têtes soulève le barème technique et favorise les fournisseurs disposant de connaissances approfondies en matière de polymères et de moulages.
La connectivité clôt le cercle. Environ 35 % des nouvelles machines sont livrées avec des fonctions de surveillance à distance, de détection intra-mold et de maintenance prédictive, et les usines à l'avant-garde utilisent ces données pour améliorer l'efficacité globale des machines et programmer les opérations de maintenance avant la survenue de défaillances. Les systèmes rapides de changement de moule et les interfaces standardisées des plaques réduisent le temps de préparation de moule de plusieurs heures à quelques minutes, permettant aux petits fabricants de desservir des commandes à volumes faibles pour une gamme variable de produits en valeur. Ensemble, ces tendances élèvent la valeur de chaque machine mise en place et allongent la liste des caractéristiques que les acheteurs doivent évaluer..
Les principaux moteurs de croissance
Plusieurs forces durables tendent à faire grimper le marché des machines d'extrusion-bombe au cours des années
La première est la substitution : les contenants en plastique continuent de remplacer les barils en métal, les bouteilles en verre et les barils en fibre dans les chaînes d'approvisionnement industrielles, car ils sont plus légers, plus faciles à manipuler et moins chers à expédier. La seconde est la croissance démographique et de la consommation dans les marchés émergents, où la croissance des revenus transforme la distribution libérale et rechargeable en des contenants emballés, marchands et monodoses. La troisième force est la réglementation en matière de contenu recyclé. Alors que l'Union européenne, plusieurs états des États-Unis et un ensemble croissant de gouvernements nationaux imposent un contenu recyclé minimum dans les emballages, les fabricants doivent moderniser les systèmes d'extrusion pour traiter le polyéthylène de haute densité recyclé et le polyéthylène terephthalate recyclé sans sacrifier la production ou la qualité de la surface. Ce cycle de retouches lié à la réglementation constitue la source de traction unique la plus importante pour les ventes de nouvelles machines sur les marchés établis. La quatrième force est l'automatisation et l'industrie
0 : environ 35 % des nouvelles machines sont maintenant livrées avec une connectivité intelligente, la surveillance intra-mold et les diagnostics à distance, et les acheteurs utilisent ces fonctionnalités pour réduire le personnel et diminuer les déchets. La cinquième force est le mode de vie léger. Chaque gramme retiré d'une bouteille ou d'un baril réduit le coût des matériaux et les émissions de transport, et sa réalisation nécessite un meilleur contrôle de l'épaisseur des parois et un programme du parison, ce qui requiert uniquement les machines d'extrusion-bombe modernes. Enfin, l'expansion de la production locale au Moyen-Orient, en Afrique et en Asie du Sud-Est convertit les produits finis importés en contenants produits localement, augmentant ainsi la base installée de machines dans ces régions.
Une sixième force, souvent négligée, est le commerce électronique et le service direct au consommateur, qui multiplie le nombre de contenants uniques, petits lots et distinctement emballés expédiés dans le monde entier, récompensant les lignes d'extrusion flexibles et à changement rapide plutôt que les outils rigides à haute production. Alors que les marques testent de nouveaux SKU en ligne avant de se lancer dans une production de masse, la capacité de changer les mousses en quelques minutes devient un avantage compétitif plutôt qu'une commodité.
Un septième facteur est la durabilité des entreprises et la déclaration de critères ESG, qui passe de facultatif à contractuel. Les propriétaires de marques fixent désormais des objectifs de conditionnement basés sur des données scientifiques et contrôlent leurs fournisseurs en matière d'intensité énergétique et de teneur en matières recyclées, ce qui oblige les convertisseurs à faire fonctionner des lignes efficientes et documentées pour obtenir des contrats. Cela encourage discrètement la demande de machines moderne de moulage par extrusion sous pression et accélère le retrait des équipements hydrauliques anciens, même dans les cas où ces équipements fonctionnent encore.
Le paysage concurrentiel
The machine d'extrusion en soufflage market is layered. At the high end, established European and German engineering brands such as Krones, Sidel, and Bekum set the benchmark for precision, speed, and support, and they dominate demanding pharmaceutical and beverage-adjacent applications. In Amérique du Nord, Graham Engineering and Milacron hold strong positions in industrial and dairy container systems. Taiwanese and Italian suppliers such as Chumpower and Techne compete on value and flexibility, while a growing cohort of Chinese manufacturers has expanded export volumes by combining competitive pricing with rapidly improving reliability and CE and ISO 9001 compliance.
| Tier | Fournisseurs représentatifs selon leur positionnement, 2026 | Fournisseurs représentatifs | Force principale |
|---|---|---|---|
| Prémium | Acheteur typique | Acheteur typique | Précision, vitesse, support |
| Industrial | Marques multinationales | Marques multinationales | Expérience des gros volumes |
| Chimique, laitier | Chumpower, Techne | Gamme de configuration | Convertisseurs de taille moyenne |
| Prix compétitif | Exportateurs chinois comprenant Apollo Machinery | Prix, délai de livraison | Marchés émergents |
Un des changements structurels à surveiller est la consolidation des fournisseurs et la localisation. Les grands groupes acquièrent des spécialistes de la pose et du contrôle spécialisés dans des domaines spécifiques pour offrir des lignes complètes, tandis que les principaux exportateurs localisent l'assemblage et le financement pour neutraliser les risques liés au change et aux taxes. Le résultat net est un marché où le vrai choix du client se fait de plus en plus entre les solutions intégrées de quelques plates-formes mondiales et les spécialistes ayant une expertise poussée, capables de réagir rapidement.
La concurrence s'intensifie non seulement en ce qui concerne les prix, mais aussi en ce qui concerne le coût total de possession. Les acheteurs évaluent de plus en plus la consommation d'énergie par mille pièces, le temps de changement de moule, le taux de rebut et la réactivité du réseau de service, plutôt que le prix d'achat seul. Cela favorise les fournisseurs qui accompagnent le matériel capable d'un stock local de pièces de rechange et d'une formation des opérateurs. Pour les exportateurs chinois qui ont investi dans l'infrastructure de service à l'exportation, le résultat a été une progression constante des parts de marché en Asie, en Afrique et en Amérique latine, tandis que les marques européennes et nord-américaines défendent leur position en fournissant une technologie porteuse et de contrôle exclusive.
Dans tous les niveaux, le marché après-vente est devenu un terrain de bataille stratégique. Puisque la disponibilité d'une ligne d'extrusion par injection est souvent plus importante que son prix d'achat, les fournisseurs qui stockent des pièces de rechange régionales, forment des techniciens locaux et offrent des diagnostics à distance transforment les ventes ponctuelles en relations pluriannuelles. C'est précisément dans ce domaine que les nouveaux exportateurs chinois ont comblé l'écart avec les marques européennes en place, et c'est dans ce domaine que la prochaine phase de la concurrence sera décidée.
Les obstacles et les restrictions
Le marché des machines à extrusion sous pression fait face à de véritables difficultés. La première est le fluctuationnement de la matière première : les prix des résines liés au pétrole brut et au gaz naturel fluctuent considérablement, et lorsque la résine est chère, les convertisseurs retardent les achats d'équipement, plombant la demande en machines. Une deuxième contrainte est la surcapacité dans certains segments d'exportation chinois, ce qui pousse les prix à la baisse et érode les marges de chaque fournisseur, y compris les marques haut de gamme qui doivent répondre par des incitations. Une troisième difficulté est le déficit de compétences. Les machines modernes d'extrusion sous pression sont des systèmes sophistiqués contrôlés par ordinateur, mais de nombreuses régions à forte croissance ne disposent pas d'opérateurs et de techniciens de maintenance suffisamment formés. Les fournisseurs qui ne s'engagent pas dans la formation ralentissent leur pénétration du marché, car les acheteurs craignent les pannes. Une quatrième contrainte est la conformité en matière de durabilité elle-même, qui, bien que moteur de croissance, soulève aussi le niveau technique : produire des conteneurs pour aliments à haute teneur en matières recyclées de façon fiable exige des systèmes de filtration et de qualité consommant de gros capitaux, ce qu'ils ne peuvent pas toujours se permettre les converters plus petits. Enfin, les mesures commerciales géopolitiques, notamment les droits de douane et les règles de contenu local, peuvent détourner, mais également déformer le lieu d'achat et de fabrication des machines.
Un troisième défi est le manque de compétences. Les machines modernes de moulage par extrusion sous pression sont des systèmes complexes contrôlés par ordinateur, mais de nombreuses régions à forte croissance manquent d'opérateurs et de techniciens d'entretien suffisamment formés. Les fournisseurs qui n'investissent pas dans la formation ralentissent leur pénétration sur le marché, car les acheteurs craignent des immobilisations. Un quatrième obstacle est la conformité au principe de durabilité elle-même, qui, bien que soit un moteur de croissance, hausse également le niveau technique : produire des conteneurs à contenu recyclé adapté à l'utilisation alimentaire en toute sécurité nécessite des systèmes de filtration et de contrôle de la qualité exigeants en capital, ce qui n'est pas toujours abordable pour les petites entreprises de transformation. Enfin, les mesures commerciales géopolitiques, y compris les droits de douane et les règles relatives à la garantie de contenu local, peuvent rediriger mais aussi déformer la provenance des machines et la destination de leur fabrication.
Le risque monétaire accentue ces défis pour les acheteurs transfrontaliers. Comme les machines sont des biens durables qui sont souvent cotés dans une devise de réserve alors que les recettes locales arrivent sous forme de monnaies fluctuantes, une forte dépréciation peut bloquer la décision d'achat ou éroder les revenus du projet du jour au lendemain ; c'est pourquoi les financements flexibles et l'assemblage local jouent un rôle de plus en plus croissant pour décider quelle machine un transformateur achète finalement.
Perspective pour 2026-2030
Looking to 2030, the machine d'extrusion en soufflage market will grow steadily rather than explosively, with regional mix continuing to tilt toward Asia, the Middle East, and Africa. All-electric and hybrid machines, already growing near 8 percent annually, will become the default in markets where energy cost and labor scarcity matter, while hydraulic machines will persist in price-sensitive segments. Recycled-content capability will move from differentiator to baseline requirement in regulated markets, and connectivity will become table stakes as converters pursue overall equipment effectiveness and predictive maintenance.
Le changement le plus significatif sera la montée en puissance de la machine blindée, avec des conceptions de conteneurs unifilamentaires et prêts à être recyclés à post-consommation, qui exigent des têtes d'extrusion et des logiciels de contrôle adaptés pour des matières premières variables. Les fournisseurs qui maîtrisent cette complexité auront une part prémunière, tandis que ceux qui se contentent de la concurrence sur le prix seront confrontés à une compression des marges. Pour les acheteurs, l'implication pratique est claire : spécifiez pour les cinq prochaines années de règles et d'incertitudes relatives aux matières premières, et non seulement le prix actuel de la résine, et préférez les fournisseurs dotés d'un support local prouvé.
Le coût total de possession, et non le prix d'achat, doit être le critère principal des spécifications. La consommation d'énergie par mille pièces, le taux d'élimination, le temps de changement de moule et la réactivité en matière de service sont bien souvent bien plus importants que le devis initial pendant la durée de vie de la machine, ce qui est la raison pour laquelle les acheteurs les plus sophistiqués demandent des données de performance référencées et des essais pilotes avant d'investir des capitaux. Les fournisseurs qui transforment la connectivité et le service en valeur durable et récurrente, plutôt que d'opérer des ventes d'équipement ponctuelles, seront ceux qui l'emportent d'ici
Questions fréquemment posées
What is an machine d'extrusion en soufflage used for?
An machine d'extrusion en soufflage makes hollow plastic products such as bottles, jerrycans, drums, tanks, and automotive fluid reservoirs by extruding a molten polymer tube and inflating it inside a mold. It is the most versatile blow molding process for non-beverage and industrial containers.
How large is the machine d'extrusion en soufflage market?
4. Le marché global de la machine à lier, qui est évalué à environ 2,8 à 3,2 milliards USD en 2025, se compose pour plus de la moitié de la livraison d'équipements d'extrusion à lier. Le segment de l'extrusion à lier devrait croître d'environ 4,5% à 5,5% par an jusqu'en
5. Quelles sont les régions où la demande est la plus forte ?
L'Asie-Pacifique absorbe près de 45% de la demande mondiale de machines pour le secteur des plastiques et est le plus grand marché, tandis que le Moyen-Orient, l'Afrique et l'Asie du Sud-Est connaissent la croissance la plus rapide. L'Amérique du Nord et l'Europe sont des marchés matures, guidés par des rénovations et des réglementations, et l'Europe de l'Est est en train d'émerger en tant que centre de production à plus bas coût pour la chaîne d'approvisionnement de l'UE.
What does an machine d'extrusion en soufflage cost?
En 2026, une nouvelle machine à lier par extrusion coûte généralement entre 80 000 et 250 000 USD, selon la taille de la presse, le nombre de stations, la figure d'accumulateur et l'automatisation. Les lignes très grandes ou entièrement automatisées peuvent dépasser cette fourchette, tandis que les machines rénovées et les financements flexibles peuvent abaisser le coût d'entrée pour les nouveaux acheteurs. Comme l'énergie, le déchet et le service dominent le coût global d'exploitation, le prix d'achat n'est que le point de départ du calcul.
En quoi la technique de l'extrusion à lier se différencient-elle du stretch-blow-through molding ?
L'extrusion à lier permet de traiter une large gamme de matériaux et de pièces grandes ou complexes et est principalement utilisée pour l'emballage industriel, chimique et non des boissons. Le stretch-blow-through molding est une technique adaptée aux bouteilles en polyéthylène de catégorie PTFE où la transparence et la barrière sont des facteurs fondamentaux.
Quels matériaux peuvent fonctionner sur ces machines ?
Les matériaux plus courants sont le polyéthylène de haute densité et le polypropylène, avec le polychlorure de vinyle et les grades recyclés qui sont de plus en plus courants. Le choix du matériau conditionne l'épaisseur des parois, les propriétés de barrière et la conformité aux normes relatives au contact avec les aliments ou les produits chimiques.
Pourquoi les règles de contenu recyclé stimulent-elles la demande de machines ?
Les mandats concernant un contenu minimal de matières recyclées obligent les transformateurs à traiter des polyéthylènes à densité élevée recyclés et des polyéthylènes téréphtalates recyclés de manière fiable, ce qui requiert des têtes d’extrusion améliorées, une filtration en fusion et des systèmes de contrôle, ce qui entraîne un cycle de rétroconception et de remplacement sur les marchés matures.
Quelles priorités devrait fixer un acheteur lors de la spécification d’une machine ?
Au-delà du prix d’achat, les acheteurs doivent prendre en compte la consommation d’énergie par mille pièces, le temps de changement de moule, le taux de rebuts, la disponibilité des pièces de rechange locales, la formation des opérateurs et les diagnostics à distance, car cela détermine les coûts totaux d’exploitation bien davantage que le devis initial.
Is 2026 a good time to buy an machine d'extrusion en soufflage?
Pour les transformateurs confrontés à des mandats en matière de contenus recyclés, à la hausse du coût de la main-d’œuvre ou à l’agressivité de leurs lignes, l’année 2026 est favorable, car les machines entièrement électriques et prêtes pour le recyclage sont largement disponibles et la concurrence entre les fournisseurs est intense. Les acheteurs devraient toujours modéliser les coûts totaux d’exploitation et assurer un service local avant de passer à l’achat, car les délais de livraison et la disponibilité des composants varient en fonction du niveau et de la région.
Conclusion.
Le marché des machines d’extrusion par moulage par soufflage en 2026 est un segment en croissance constante, en évolution géographique et de plus en plus axé sur la conformité, qui englobe la production de plastiques creux. La demande se concentre en Asie, au Moyen-Orient et en Afrique, alors même que les marchés matures se modernisent pour améliorer l’efficacité et augmenter le contenu de matières recyclées, et la bataille sur le prix s’est déplacée vers le coût total d’exploitation et le soutien local. Les acheteurs qui spécifient pour la variabilité des matières premières et la réglementation jusqu’en 2030 protégeront leurs marges, tandis que les fournisseurs qui associent un matériel capable, connecté, à une infrastructure de service réelle prendront la part qui compte. Pour quiconque évalue la capacité, la remplaçante ou l’entrée sur le marché, le message est clair : la machine d’extrusion-bloom par soufflage reste le poids lourd de la production de plastiques creux et son marché est loin d’être saturé.